연휴 직후 증시 충격, 코스피 3.7%·코스닥 4.8% 급락…배경과 산업 영향 분석
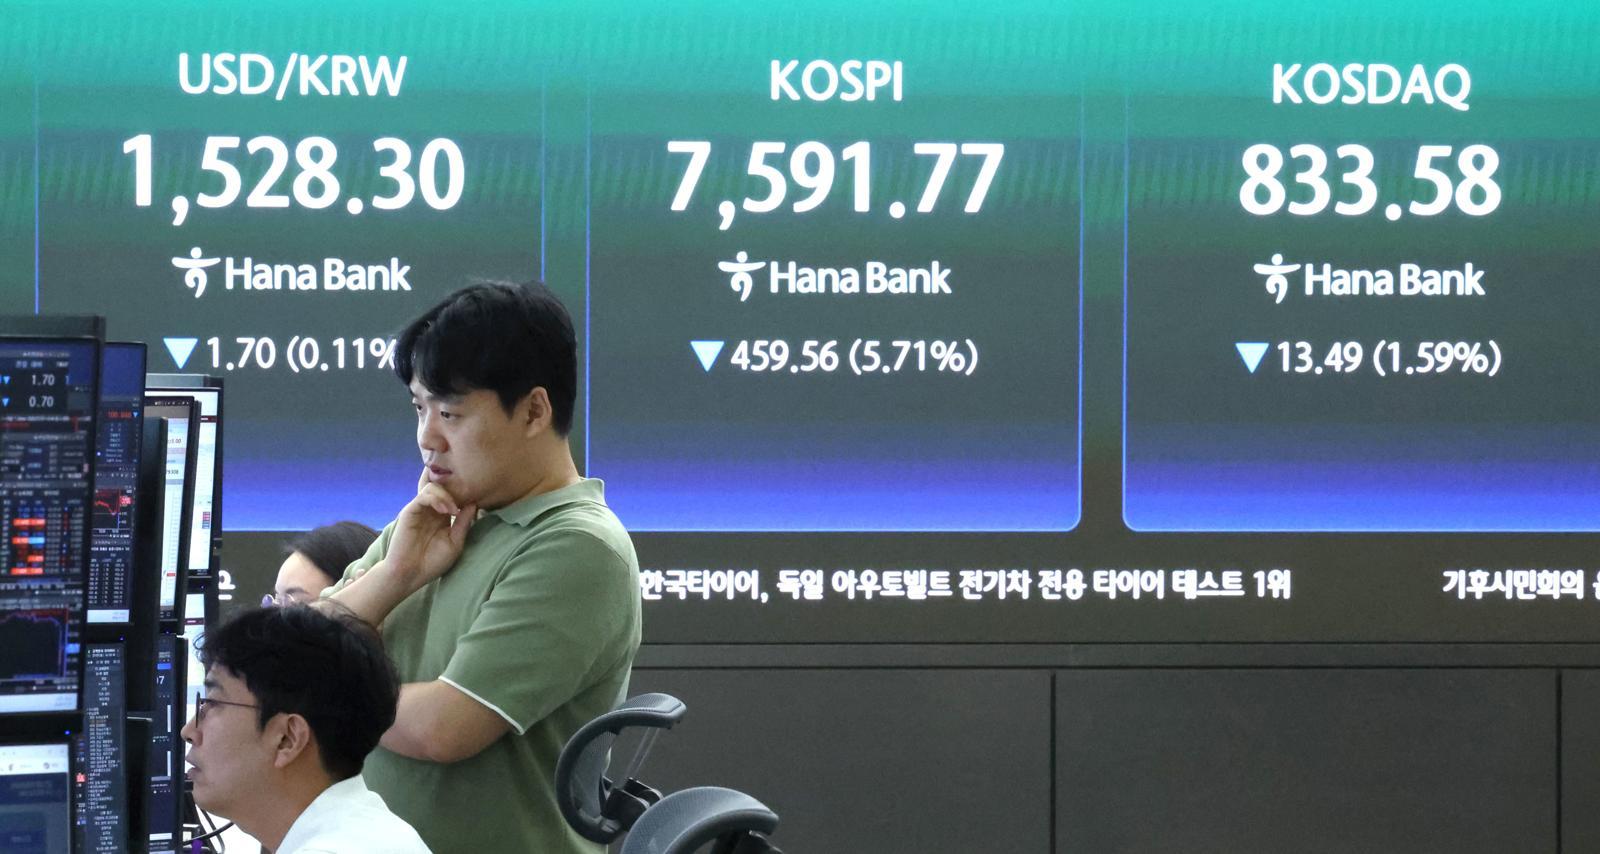
2026년 10월 12일, 추석 연휴 이후 첫 거래일 국내 증시에 큰 충격이 가해졌다. 이날 코스피는 전일 대비 3.7% 하락한 2,280선에 마감했고, 코스닥은 4.8%나 급락하며 700선 아래로 내려앉았다. 시장에서는 연휴 기간 동안 누적된 대외 악재와 국내외 투자심리 악화, 기관과 외국인의 동반 매도세가 주요 원인으로 꼽힌다.
연휴 기간 미국 증시는 주요 지수별로 변동성을 보였다. 고용 지표의 강세와 금리 인상 기조 재확인, 국제 유가 변동성, 지정학적 리스크 심화 등이 투자 심리에 부담을 가했다. 특히 미국 장기금리의 재상승과 견고한 소비 데이터로 인해 연준의 기준금리 장기 고정 가능성이 부각됐다. 이에 따라 애플, 엔비디아 등 기술주를 비롯한 글로벌 성장주들이 일제히 약세를 보였고, 이는 국내 반도체와 2차전지, 자동차 등 수출주에도 연쇄적으로 영향을 미쳤다.
국내 시장은 연휴에 따른 거래 공백 기간, 위험 선호 심리 악화, 대규모 환매 대기 등으로 변동성이 더욱 확대됐다. 기관은 긴 연휴 기간 포트폴리오 조정에 나서며 매도세를 주도했고, 외국인 투자자 역시 달러 약세 전환 가능성에 대비해 환차익 실현에 집중했다. 코스피, 코스닥 동반 급락은 2023년 이후 최대 낙폭이다. 거래소 자료에 따르면, 삼성전자(-3.9%), SK하이닉스(-5.5%) 등 대표 반도체주는 물론 현대차, LG에너지솔루션 등 핵심 제조업 주들도 큰 폭으로 하락했다. IT 대장주와 소부장(소재·부품·장비) 종목, 바이오와 엔터, 플랫폼 업종 전반에 매도세가 확산됐다.
업종별로 제조업, 전자, 자동차 섹터의 하락세가 심했다. KB증권에 따르면 세계 반도체 시장 성장률 하향 조정, 미국 내 중국산 배터리 사용 규제 등 대외 변수로 인해 3분기 실적 전망도 위축됐다. 주요 상장사의 실적은 부진할 것으로 관측된다. 반면, 일부 중소형 가치주와 내수 방어주 종목에서는 상대적으로 방어적인 흐름을 보였다. 단기적으로 환율·금리 등 거시지표 향방과 10월 중순 이후 실적 시즌 일정이 투자심리 반전 여부의 관건으로 지목된다.
이번 충격은 유통시장 뿐 아니라 벤처·신생기업과 IPO 시장 사용에도 불똥이 튈 수 있어 벤처모험자본 흐름에도 영향을 줄 수 있다. 파생시장에선 변동성 지수(VKOSPI)가 연초 이후 최고점을 경신하면서, 기관의 헤지 수요와 일시적 숏 포지션 확대가 관측된다. 한편, 이번 낙폭은 2020년 코로나 팬데믹 초기, 2022년 러시아-우크라이나 전쟁 발발 당시 급락과 비교할 때 좀 더 분산 매도가 특징적이었다는 평가다.
향후 시장의 주요 변수로는 1) 미 연준의 11월 FOMC 결과 2) 기업 3분기 실적시즌 어닝쇼크 가능성 3) 중동·동유럽 등 지정학적 변수 4) 국내외 펀드 자금 유입/유출 방향성이 꼽힌다. 삼성전자를 비롯한 대형 제조·자동차·반도체 업종의 회복 여부가 전체 시장 반등의 선행 지표 역할을 할 가능성이 높다. 업계 전문가들은 장기적으로 글로벌 공급망 재편, 친환경차·AI 반도체 등 신성장 산업의 리레이팅(가치 재산정) 가능성을 제안하지만, 단기적으로는 보수적 대응을 권고한다. 자금 이탈이 추가로 가속할 경우 중소 혁신 벤처나 코스닥 성장주 전반의 하방 압력이 크게 높아질 수 있다. 반대로 원/달러 환율 안정과 미 증시 반등 등 외생변수에 따라 낙폭 반등(테크니컬 랠리) 가능성도 배제할 수 없다.
결국, 이번 연휴 직후 급락은 금융시장 불확실성 확대와 국내외 리스크 요인들의 복합 작용이 불러온 결과로 분석된다. 하반기 투자전략은 대외 리스크에 유연히 대응할 수 있는 포트폴리오 다변화와, 실적 방어력 있는 알파(차별화 성장) 종목 중심 선별적 접근이 요구된다. 저금리 환경에서 나타난 변동성 장세의 새로운 국면에 접어든 만큼, 기업과 투자자의 신중한 움직임이 단기 시장 반등의 변곡점이 될 전망이다. — 조민수 ([email protected])