정기예금 금리 3.7%까지…증시 이탈 자금, 은행에 집중
전국 시중은행의 정기예금 금리가 2026년 9월 기준 최고 3.7%에 도달하며, 예금 상품으로의 자금 이동이 다시 한번 뚜렷하게 관측된다. 금융감독원, 한국은행 자료와 함께 인터뷰 내용을 종합하면, 8월과 9월 사이 시중은행 정기예금 잔액이 약 5조 2,000억 원 증가한 것으로 집계됐고, 이는 동일 기간 국내 증권 거래대금이 약 6.1% 감소한 것과 명확한 대조를 보인다.
NH농협은행, 신한은행, 하나은행 등 주요 시중은행들은 1년 만기 정기예금 기준으로 3.5~3.7%의 금리를 제시하고 있다. 작년 동기(2025년 9월 기준 2.65%) 대비 1%p 이상 상승한 수치이며, 2024년 이후 이례적으로 높아진 수준이다. 한편, KB국민은행의 9월 정기예금 신규 유치 실적은 1조 2,000억 원에 달하며, 이는 전월 대비 약 37% 증가한 수치다. 영업점 방문 고객 인터뷰와 은행 관계자 발언에 따르면, 최근 증시 변동성 확대와 금리 기조 변화가 동시 작용하면서 투자자들이 원리금 보장형 상품으로 자산을 재배분하고 있다.
구체적으로, 2026년 9월 3주차 전국 증시 거래대금은 약 26.8조 원으로, 작년 동기(28.5조 원) 대비 5.9% 감소세를 보였다. 개인투자자 순매수는 8월 대비 0.9조 원 줄었으나, 이 기간 은행권 정기예금 신규 가입자는 15만 명 이상 증가했다. 이는 통계적으로 대체투자 흐름이 뚜렷해지고 있음을 의미한다. 금융권 자료에 따르면, 30대 이하 청년의 정기예금 신규 비율은 전년 대비 21% 상승하였으며, 50~60대 이상 고령 인구의 예금 증가는 17%로 집계됐다. 금리 인상에 따라 가계 자산구성 변화폭이 커진 가운데, 평균 예금 기간은 11.7개월로 전년(10.1개월) 대비 다소 늘었다.
한국은행의 최근 금융시장 동향 보고서에서 원/달러 환율 상승(8월 1,349원→9월 1,362원)과 함께, 코스피 변동성지수(VKOSPI)도 18.0p로 3개월 만에 2p 이상 확대된 점이 언급됐다. 이 영향으로 자금조달 비용 및 리스크 프리미엄이 확대되자, 위험회피 성향의 자산재배분이 가속화됐다. 삼성증권·미래에셋 등 주요 증권사의 리서치 결과도 동일한 흐름을 보인다: 연초 2.8%를 밑돌던 정기예금 금리는 1년 간 꾸준히 상승, 3분기 말 3.5%~3.7% 구간 진입, 이에 따른 신규 유입액은 9월 한 달 동안 전년 동월 대비 2.3배로 확대됐다.
기업 자금 동향 역시 유사하다. 주요 상장기업의 일시자금 운용도 주로 단기예금, CMA에서 정기예금 비중으로 이동하는 것으로 파악된다. 기업은행기업연구소의 조사에 따르면, 2026년 7월~9월간 대기업 정기예금 평균 증가율은 11.4%로, 전년 동기 5.7% 대비 두 배 가량 빠른 속도로 불어났다. 금융기관간 물가상승률 연동 이익률(실질금리 차익)도 2025년 0.7%p에서 2026년 1.1%p로 상승, 정기예금의 실수익률 매력이 살아난 셈이다.
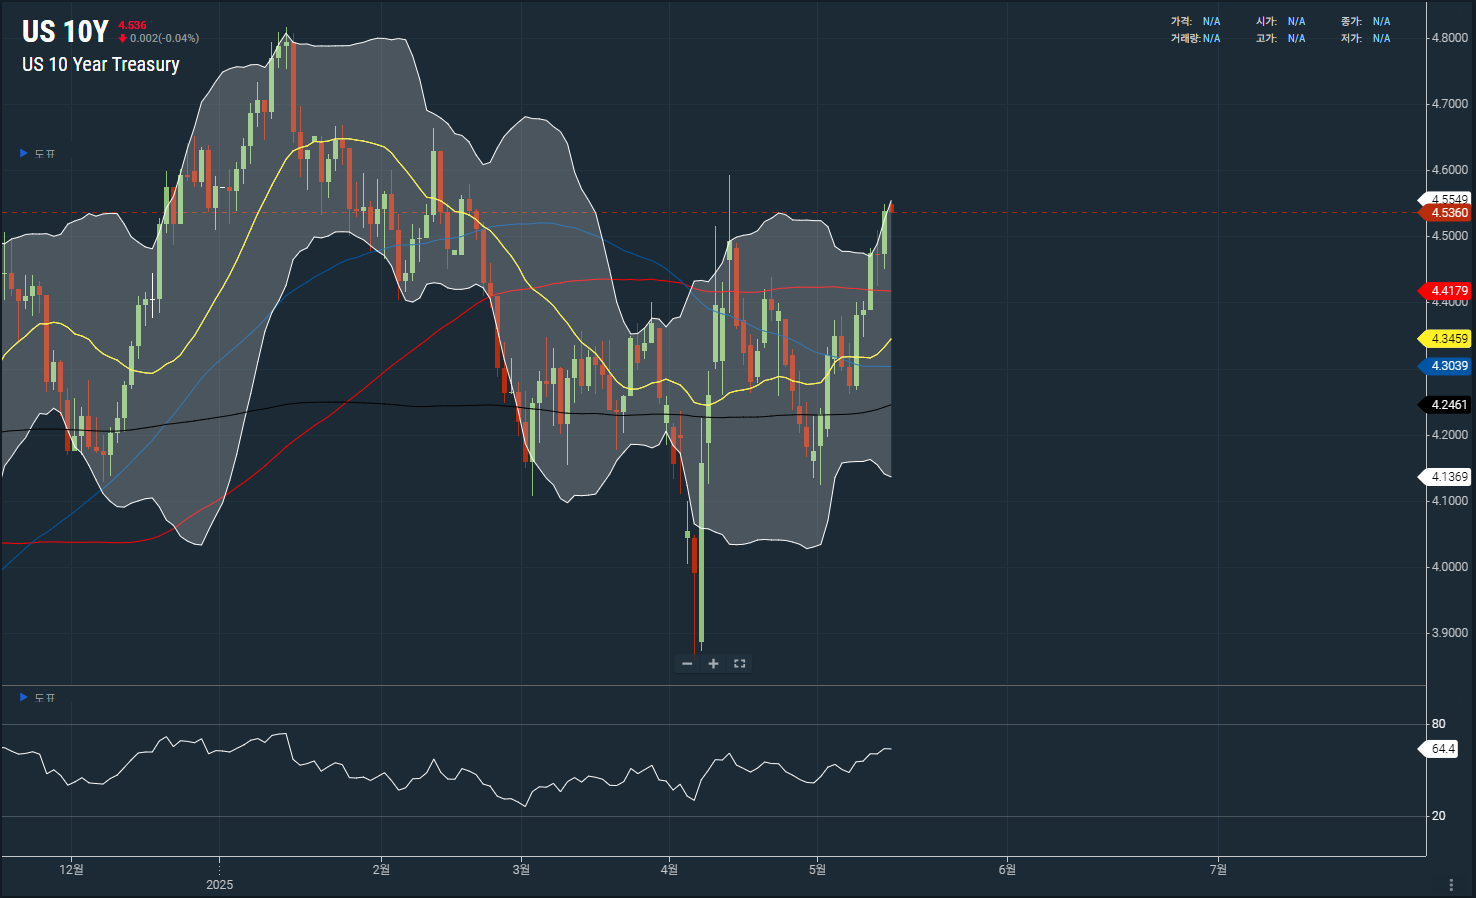
다만 미국 연준(Fed) 긴축 종료 지연, 국내 기준금리 인하 불확실성 등 거시적 변수로 인해, 예금 금리 고점 추세가 언제까지 지속될지는 불투명하다. 전문가들은 연내(2026년) 한·미 기준금리 역전폭이나 국내 인플레이션 전망치에 따라 은행 상품 경쟁력이 달라질 수 있다는 점을 지적한다. 또한 노동시장, 기업 부실지표 등 실물경제 악화 가능성에 따른 신용경색 리스크도 중장기적으로 고려해야 한다.
각종 통계와 시장자료를 종합하면, 예금금리 역대급 상승과 증시·기타 투자대비 상대적 매력도 제고로 인한 대규모 자금 이동이 진행 중이며, 본 흐름은 단기 정책여건 및 거시경제 지표 변화에 따라 추가 변곡점에 진입할 가능성도 높다.
— 정세라 ([email protected])