반도체 ‘소부장’ 주도…코스닥 900선 재돌파, 그 동력과 지속성
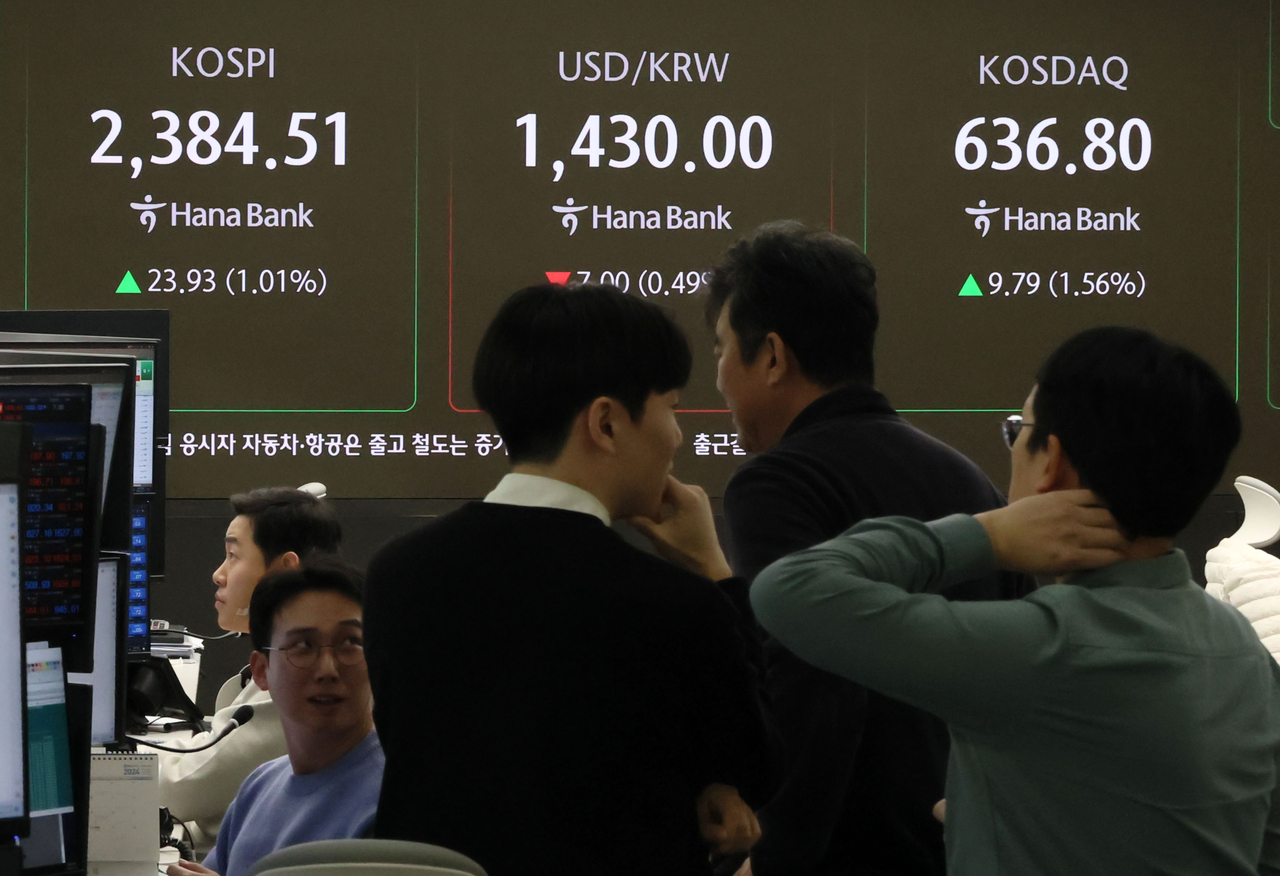
10월 4일 코스닥 지수는 최근 들어 900선에 근접하며 강한 반등 흐름을 보였다. 주된 견인차는 반도체 소재·부품·장비(소부장) 기업들의 실적 개선과 기술 경쟁력 확보, 그리고 AI 수요 확대에 기초한다. 실제로 2026년 3분기 기준 코스닥 지수는 892.24pt로 전월 대비 5.97% 상승했고, 주요 소부장 기업 10곳의 평균 분기 매출 성장률은 12.6%를 기록했다(한국거래소, 2026.10). 기관 순매수 역시 지난 30거래일 기준 약 4,200억원으로 집계됐다. 데이타상 올해 들어 코스닥 종목 중 반도체 소부장 섹터의 시가총액 상위 30개 기업이 전체 지수 변동성의 41.3%를 차지했다. 같은 기간 코스피의 상승폭은 1.7%에 그쳐 기술주 쏠림 현상이 강화되고 있다.
업계별로 살펴보면, 반도체 전공정 소재(실리콘, 식각가스) 생산 기업들이 AI 서버, 첨단 패키징 공정 수요에 힘입어 실적을 견인했다. 예를 들어 ‘고려머티리얼즈’는 전년 동기대비 18.4% 매출 성장, 분석기관 컨센서스(에프앤가이드) 기준 3분기 영업이익률 22.8%를 기록했다. 핵심 부품(웨이퍼, 마스크블랭크, CMP 슬러리) 제조사 역시 공급망 안정과 글로벌 설계 경쟁에서 경쟁우위를 강화하고 있으며, KETI—KITA 공동 리포트(2026.9)에 따르면 한국 소부장 생산액이 글로벌 시장 점유율 10.4%로 2년만에 1.9%P 증가했다. 동기간 관련 핵심 종목에 외국인 자금이 유입되는 양상도 뚜렷하다. MSCI Korea Small Cap 변동성 지수는 3분기 9.1% 상승, ETF(상장지수펀드) 투자 비중은 전기대비 13% 늘었다.
주가의 중기적 반등과 수급 안정은 전방산업, 특히 DRAM과 시스템반도체, AI용 고성능 메모리 채택 확대에 직접적인 영향을 받고 있다. 2026년 글로벌 AI 반도체 시장의 연평균 성장률(CAGR)은 17.8%, 국내 소부장 수출 증가율은 8.2%(산업통상자원부, 2026.9)가 전망된다. 실제 SK하이닉스, 삼성전자 등 대형 유통기업의 신규 투자(누적 2026년 8조 1천억원)와 연계된 소재국산화 발표(지난 9월) 이후 소재주 시세는 10~25% 급등했다. KRX 소부장지수 역시 3분기 누적 13.7% 상승하며 코스닥 전체 반등의 중심축임이 데이터상 명확하다.
다만 변동성·거래대금 감소 등의 구조적 리스크도 내재한다. 2026년 9월 코스닥 평균 일일 거래대금은 10조 1,200억원→8조 6,500억원으로 4개월 연속 감소했다. 업계 전문가들은 2차전지·바이오 중심의 과거 단기 급등과는 달리, 소재기업의 실적 바탕 상승이라는 점에서 ‘질적 변화’로 해석한다. JP모건, 모건스탠리 등 글로벌 IB들도 AI·반도체 소재주 서프라이즈 가능성을 언급하며 내년 지수 980선까지 추가 상승을 예측(모건스탠리 2026.9 리포트)했다. 실제 코스닥 내 기관 자금 유입률(2026.3Q 19.3%)과 외국인 순매수율(9.5%)이 함께 오르고 있다.
투자자별 동향을 보면 개인의 투자가 여전히 전체 거래량의 71.2%를 차지하지만, 최근 3개월간 기관·외국인 비중이 점진적으로 늘었다. 특히 신성장 동력기업(반도체와 2차전지 융합 분야 등) 순매수 상위 10개 종목에 기관의 투자자금이 집중되는 패턴도 관찰된다. 과거(2024년~2025년)와 달리, 고점대비 20% 이상 조정 후 강하게 반등하는 현상에 ‘모멘텀 투자’보다는 실적 성장 기반 ‘밸류에이션 투자’ 성향이 두드러진다. 이런 현상은 주가 변동성 지수(VIX)와 동행하는데, 2026년 3분기부터 코스닥 VIX는 1.8%p 줄었다. 즉, 안정적 현금흐름과 실적 전망이 구체화되는 종목에 스팟 투자심리가 집결된 구조다.
현실적으로 앞으로의 과제도 분명하다. 한국 증시 내 고금리·강달러 리스크는 지속되고 있으며, 미국 연준의 금리동결 기조, 중장기 유동성 축소는 2차 누적 충격 요인이다. 또한 소재 전문기업의 실적 의존도가 특정 AI 반도체 공급망에 과도하게 집중되는 현상은 외부 수요 변화(예: 미국·중국 정책 변화)에 취약하다는 한계가 있다. 향후 6~12개월간 미국 기술주 랠리와 구조적으로 연동돼 있다는 점에서, 정책·환율·신규 투자 데이터에 따른 변동성 재확대 가능성도 상존한다. 대신 외부 충격에도 불구, 기술력·생산성 측면에서의 지속적 업그레이드·M&A(인수합병) 모멘텀이 존재하고, 내년도 소재 부문 R&D 투자액은 전년대비 24%까지 증가가 예상된다(기획재정부, 2026.8 전망치).
결국 2026년 하반기 코스닥 900선 회복·도전은 반도체 소부장 기업의 실적 견인과 AI 혁신, 글로벌 공급망 이슈, 거시경제 변수 등 수치로 드러나는 다층 변수의 상호작용 위에 있다. 수급, 실적, 정책, 기술 사이클을 지속적으로 추적·분석해야 한다. 현재 지수 가까이에서 적극적 쏠림이 나타나고 있으나, 데이터상 아직 단기 변동성 우려도 동시에 상존한다. 단기 상승에 과도한 낙관이나, 모멘텀만을 근거로 한 투자보다는 지표별 모니터링이 필수적이다.
정우석 ([email protected])