코스피, 급락 이후 반등 동력 찾을까 – 빅테크 실적이 가늠자
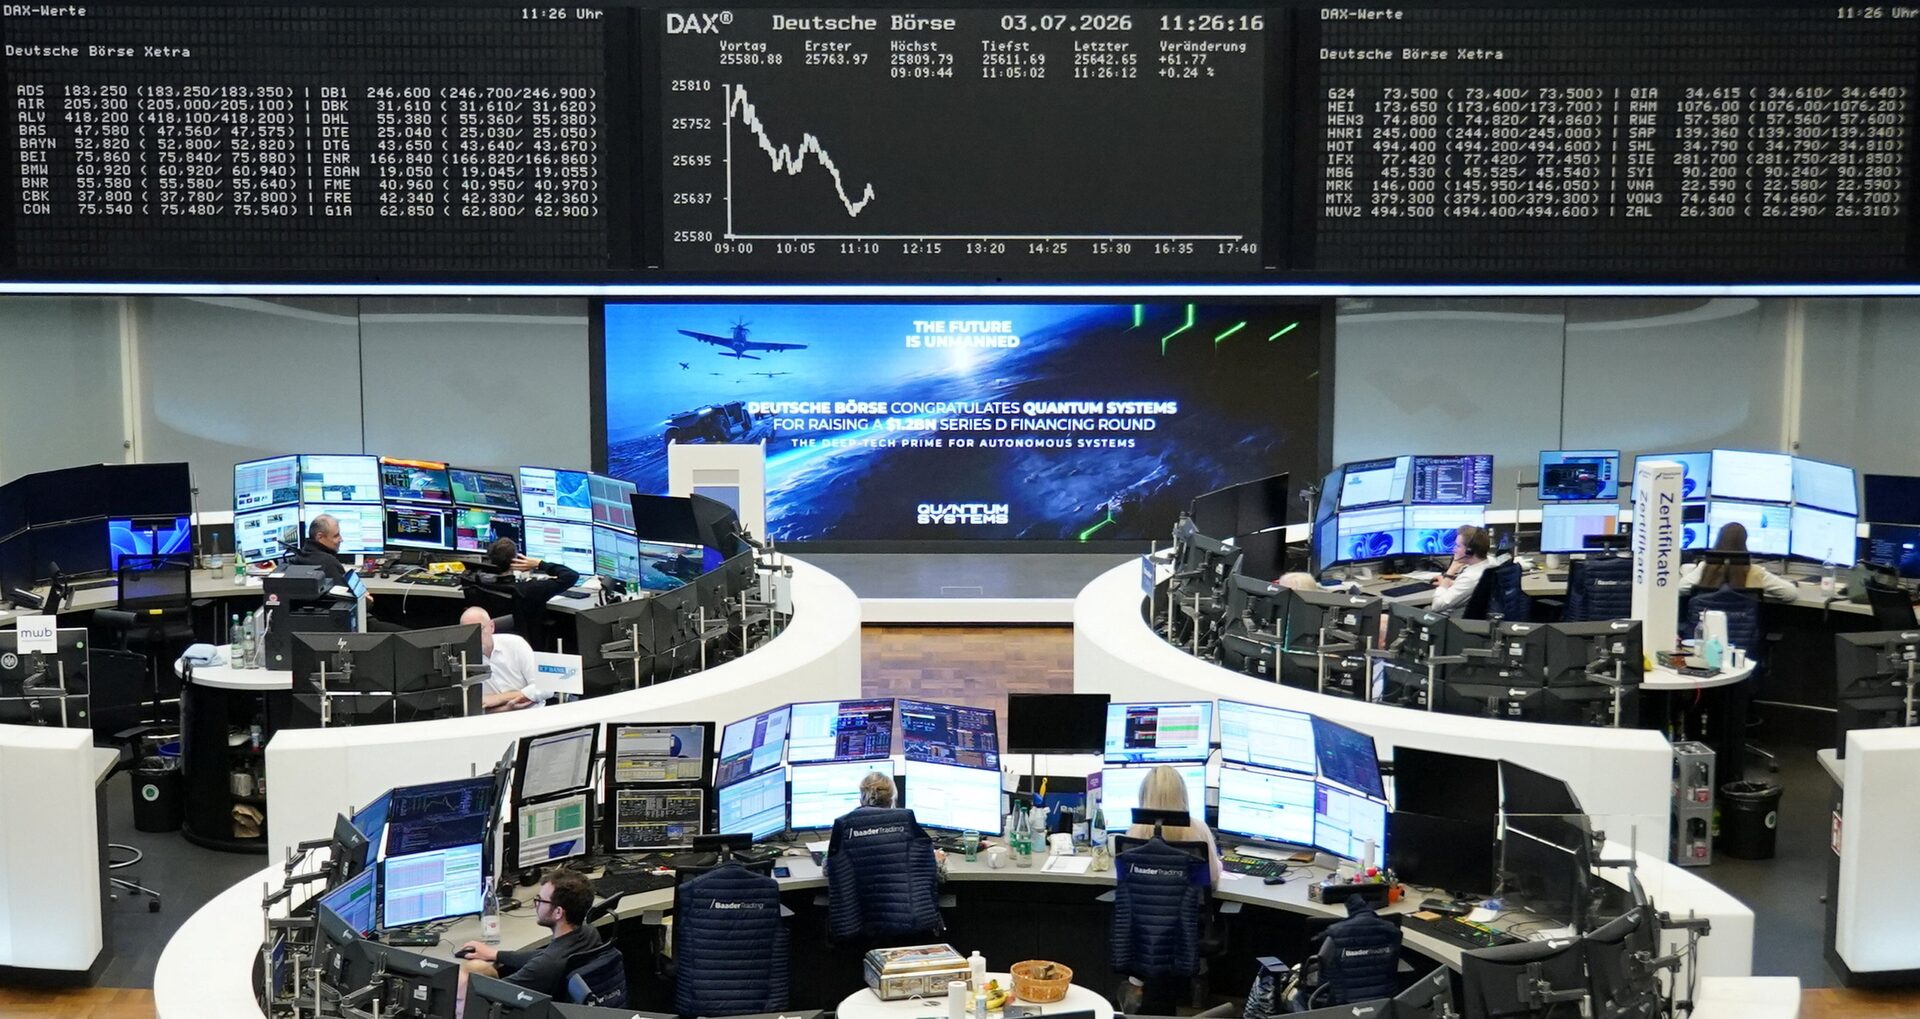
2026년 10월 18일 기준, 최근 코스피가 급락한 후 제한적 반등세를 연출하고 있다. 이러한 시장의 불확실성에는 미국발 변수, 특히 빅테크 실적에 대한 투자자들의 관심이 집중되고 있다. 미국 IT 기업들의 실적 발표를 앞두고 한국 증시 역시 연동성이 커진 상황으로, 단기적 파동이 아닌 시장의 체질 변화와 리스크 요인들에 대한 점검이 계속 시급한 시점이다.
코스피는 10월 중순 들어 글로벌 유동성 축소, 인플레이션 압력, 지정학적 리스크의 누적 효과로 심리적 저점 근처까지 밀렸다. 전통적 안전자산 선호 심리가 유입되며 국내 주요 수출기업 및 시총 상위주마저 매도 압력을 견디지 못하는 모습을 보였다. 특히 미국 연준의 금리 인상 지속 기조, 원화 약세, 국제 유가 및 원자재 가격 상승 등의 복합 요인이 하방 압력을 가중시켰다.
하지만 빅테크 실적 시즌 돌입을 앞두고, 2차전지, 반도체, AI 관련 종목에서 기술적 반등 움직임이 관찰된다. 미국 S&P500과 나스닥 지수의 흐름, 대형 IT업체의 분기 실적 발표가 전 세계 위험자산 선호도를 결정하는 대외 변수가 됐다. 애플, 마이크로소프트, 구글, 엔비디아 등 IT 공룡들의 매출과 이익 전망치 충족 여부에 따라 글로벌 자금의 방향성이 바뀔 수 있어 국내 증시에도 강한 영향을 미치고 있다.
특히 주목해야 할 점은, 최근 이러한 대형 IT 기업들이 클라우드, AI 반도체, 데이터센터 등 신성장동력 분야에서 실적 가이던스를 상향 조정하거나, AI산업 수요 대호황에 대한 긍정 신호를 내놓고 있다는 사실이다. 최근 엔비디아의 데이터센터 매출 급증, 마이크로소프트의 AI 클라우드 관련 실적 호조 등 사례가 대표적이다. 이로 인해 삼성전자, SK하이닉스 등 국내 핵심 대형주 역시 투자심리가 서서히 회복세로 반전되는 양상이다.
다만, 불확실성 해소까지는 여전히 한계가 존재한다. 미국 국채 금리 급등 현상, 미중 디커플링 심화, 중동 지정학 위험, 유럽 내 성장둔화 우려는 하방 위험으로 작동 중이다. 한국은행의 금리 동결 기조, 가계부채 리스크도 여전히 증시 밸류에이션 부담을 높이고 있다. 상단에서 외국인 순매도세, 개인 버티기 현상 등 수급 불안도 단기에 해소되기는 어렵다는 관측이 많다.
이 시기 투자전략의 핵심은 빅테크 실적 자체 이외에도 향후 이익전망, AI·반도체 등 IT업종의 중장기 경쟁력, 그리고 글로벌 거시지표의 시나리오별 해석에 있다. 환율 변동성이 외국인 매수/매도 결정을 좌우할 수 있고, 글로벌 경기 침체 신호가 다시 강해지면 단기 반등은 미흡하게 그칠 위험이 있다. 투자자들이 참고할 사례로는 지난 2022~2023년 인플레이션 쇼크 국면이나 2020년 팬데믹 후 성장주-가치주 전환 흐름 등이 언급된다. 당시에도 시장은 빅테크 실적, 미 연준 정책 변화, 주요 IT 신산업 트렌드의 조합에 따라 여러 번 급락과 반등을 반복했다.
장기적으로 보면, AI·반도체를 중심으로 한 IT산업 전반의 성장성은 여전히 유효하다. AI 기술 확산과 로봇 자동화, 클라우드 인프라 확장, 데이터센터에 대한 투자 확대가 이어지는 동안 IT 수요가 뚜렷하게 견조할 것으로 예상된다. 그러나 신기술 도입에 따른 경기 민감도, 각국의 공급망 정책, 반도체 사이클 변동 등도 항상 염두에 둬야 한다. 최근 글로벌 리딩 기업들의 투자·실적 발표 내용을 면밀히 추적하며, 국내 산업에의 연쇄 파급효과를 점검하는 자세가 무엇보다 중요하다.
요약하자면, 단기적 불확실성 속에서도 글로벌 IT 업계의 구조적 성장 모멘텀은 중장기 투자판의 핵심 변수다. 빅테크의 실적, AI·데이터센터/반도체 등 신산업의 선두 현황, 국제 금리 및 환율의 조합에 의해 한국 증시는 여전히 흔들릴 수밖에 없는 환경이다. 투자자들은 시장 전반의 리스크와 기회 요인을 냉정하게 점검하며, 특정 신기술 분야와 기업의 미래가치에 대한 평가를 지속적으로 보완해야 한다. — 유재혁 ([email protected])