푸틴과 이란의 대서방 강경 발언, 국제무역과 글로벌 경제에 미칠 영향 분석
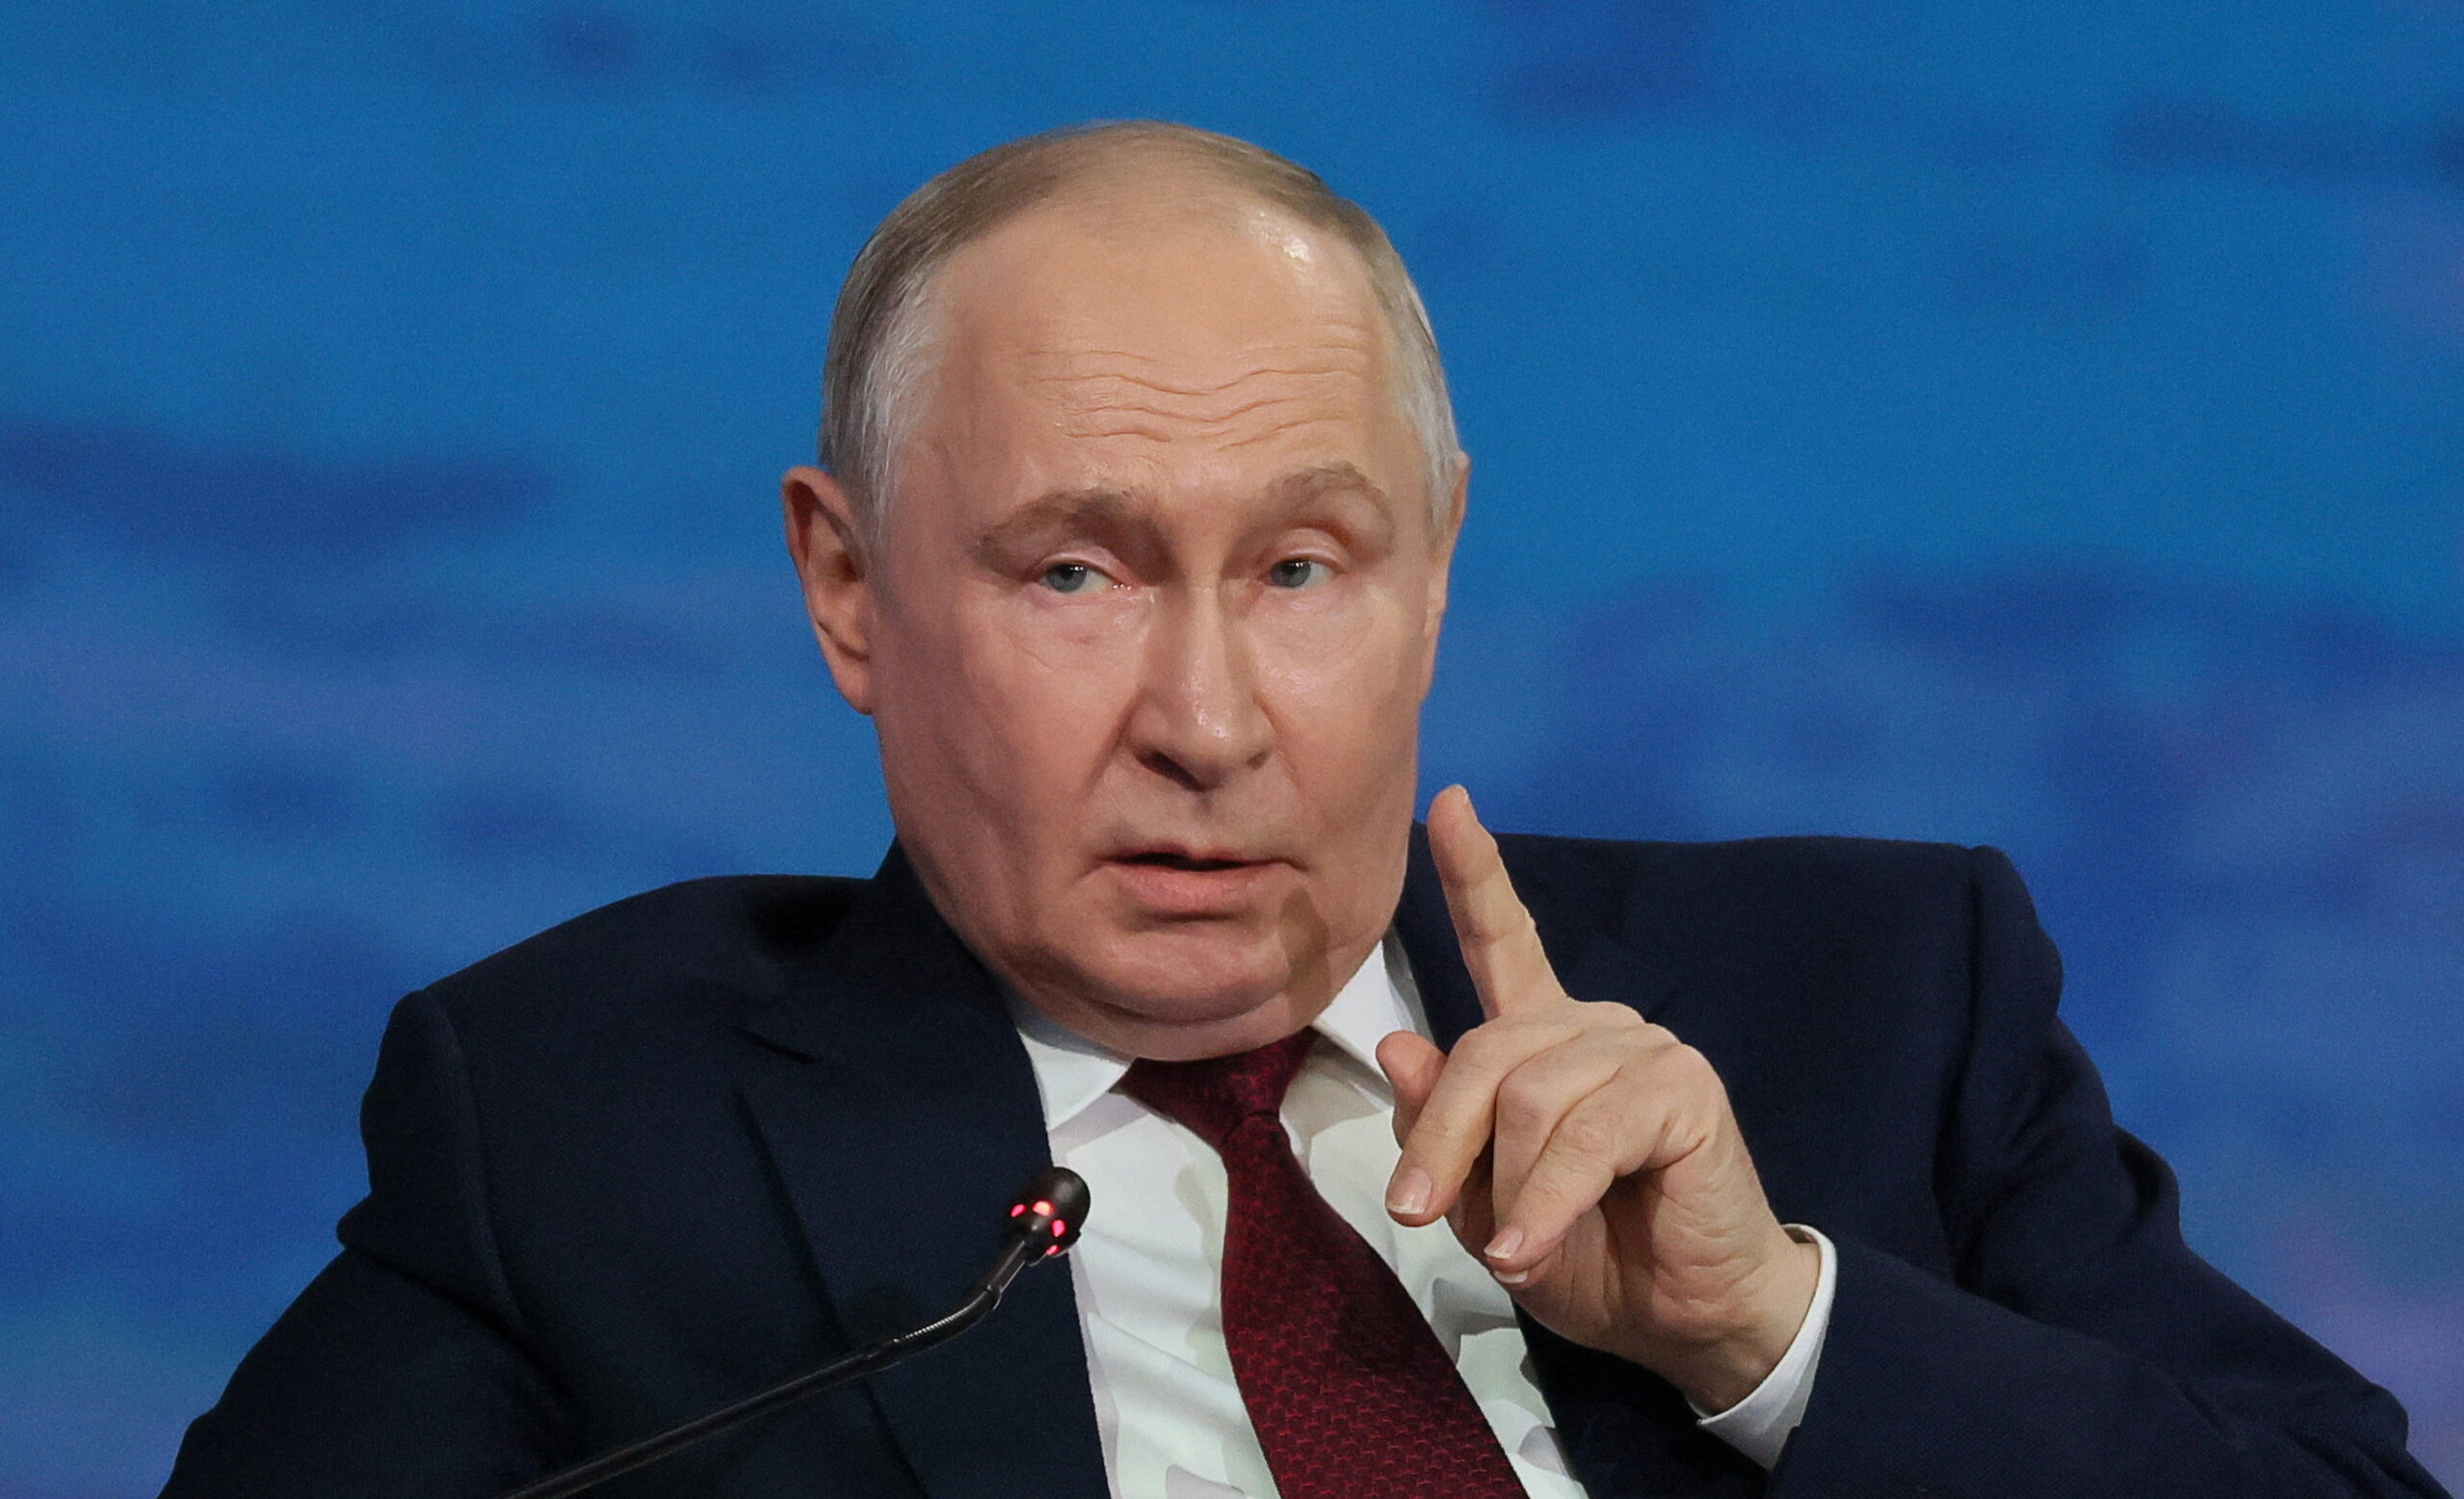
2026년 9월 12일 기준, 러시아 대통령 블라디미르 푸틴과 이란 정부가 각각 서방에 대해 강도 높은 비판적 메시지를 발신했다. 푸틴 대통령은 ‘추한 모습’이라는 표현으로 서방의 최근 행보를 직접적으로 규탄했으며, 이란 역시 ‘무역 방해는 용납되지 않는다’고 주장했다. 보도 시점 직후, 유엔 안전보장이사회와 국제에너지기구(IEA) 통계 기준, 세계 원유 수출의 28%가 러시아와 이란을 통해 이뤄지고 있는 상황이다.
2022년 러시아-우크라이나 전면전 발발 이후 서방이 주도한 대러 제재는 시가총액 기준 약 1.89조 달러의 글로벌 에너지, 농산물, 금융 시장에 지속적인 불안 요소로 작동하고 있다(국제통화기금, 2026년 7월 기준). 2025~2026년 사이 러시아의 원유 수출은 11% 감소했으며, 이란 역시 2차 제재 압박으로 5% 수출 감소를 기록했다(IEA 데이터). 이에 따라, 유럽연합 25개국 소비자 물가 지수(CPI)는 2024년 중반~2026년 2분기까지 연평균 5.2% 상승했다는 분석결과가 제시된다(유로스타트).
지난 6개월간 실제 글로벌 무역흐름도 크게 변화했다. 스위프트 국제결제망에서 러시아·이란계 은행 퇴출, 해상보험료 38% 이상 폭등(로이즈 통계), 아시아-유럽 구간 해상물동량 2024년 동기대비 -15% 감소(UNCTAD 데이터). 러시아 및 이란의 에너지 우회수출 루트 활성화(중국·인도행 원유선적 증가)는 시장 변수로 작용했다. 글로벌 무역중심지인 터키, UAE, 싱가포르의 환적물량은 동 기간 대러·대이란 경유분 기준 18% 증가 추정(HSBC, 2026년 8월).
서방-러시아·이란 간 무역과 금융 대립은 IMF의 2026~2027년 GDP 성장률 전망에서도 리스크 요인으로 반복 명시된다. 특히 러시아·이란산 원유 및 농산품이 압박을 받으면서, 제3국을 매개로 하는 무역망 복잡성은 세계 공급망 지체 위험을 가중했다. 2025년 10월~2026년 8월까지 G20 국가 간 동유럽·중동 관련 제조 중단 사례가 207건(작년 대비 +34%) 보고됐다(국제무역센터). 동시에, 구리·원유 등 1차 상품 선물가격은 2026년 2분기 최고점 도달 후 변동성 확대 구간에 진입했다. 2026년 7월 기준 ICE 구리 선물가격은 전년 동기 대비 20% 상승, 원유는 브렌트유 기준 배럴당 $103.8로 12개월 치고 8.2% 상승(블룸버그 집계).
푸틴 대통령의 ‘추한 모습’ 발언에 내재된 메시지는 러시아·이란 등 비서방 진영 간 경제적 연대 강화 시도로 해석될 여지가 높다. 실제로 2026년 1~8월간 브릭스(BRICS) 내 상호무역액 17% 증가, 아프리카-아라비아 지역과의 금융협정 체결 건수 23건(UNCTAD). 이렇듯, 기존 달러·유로 국제결제 체계에서 벗어난 블록체인 등 신디지털 화폐 기반 대체 결제 주도권 경쟁이 심화되고 있다.
그러나, 대러·대이란 제재의 경제적 효과와 내구성엔 의문점도 다수 제기된다. 유럽, 동아시아 일부국가는 이미 에너지·곡물 대체선 확보, 물자수급 안정화, 기술탈피 가속화를 추진하는 중이다. 하지만 2026년도 세계은행 보고서에 따르면, 서방 기업 32%가 여전히 러시아·이란 관련 공급망 충격 위험에 노출되어 있다. 특히 중소형 가공·물류기업의 이익률은 전년 동기대비 -7.3%P 하락 추세다. 인플레이션·금융비용 확대로 이어지며 실업률도 상승, 독일·프랑스·이탈리아 3개국 청년 실업률 수치는 2025년 2분기 18%에서 2026년 2분기엔 24%로 6%P 급등(유로스타트).
금융지표 상으로는, 러시아 루블화의 변동성 지수(VIX)는 2026년 6월 이후 29.7로 2023~2025년 평균치(17.3) 대비 1.7배 확대 됐고, 이란 리알화는 12개월간 통화가치 하락폭 21% 기록(세계은행 기준). 이에 따라 국제금융시장에서 국채금리, 신흥국 달러유동성 스프레드가 확대되며, 미국·EU 국채 입찰 실패가 8건 기록(2025년 8월~2026년 7월, 로이터).
이란의 ‘무역 방해 용납 불가’ 발언은 서방의 제재 및 연쇄 공급망 재편에 맞서 자국 경제권 회복, 지역 내 상호보완체제 구축 노림수로 해석된다. 실질적으로 이란-중국, 이란-인도 간 농산물, 광물 무역액은 2026년 상반기 33% 증가했다(중국 세관). 또한, 이란 내 외국인직접투자(FDI) 유입도 동기대비 +9.2%(이란 정부 통계). 이는 서방 주도의 글로벌 무역질서가 비서방 권역 중심의 다극화 구조로 진입하고 있음을 시사한다.
종합적으로 최근 12개월 국제경제 각종 지표와 무역 흐름은 푸틴, 이란 공세 발언과 서방의 제재 대응 간 상호작용으로 인한 위험분산과 지역경제권 재편 심화를 모두 확인할 수 있다. 상징적 언사와 실제 경제 지표의 부조화, 각국의 상반된 리스크 대응전략은 최소 2027년까지 글로벌 지정학·경제 쟁점의 불확실성을 키울 것으로 예상된다. — 정우석 ([email protected])