코스피 7000 전망, 금리 변수 속 AI 산업 강세는 어디까지 유효한가
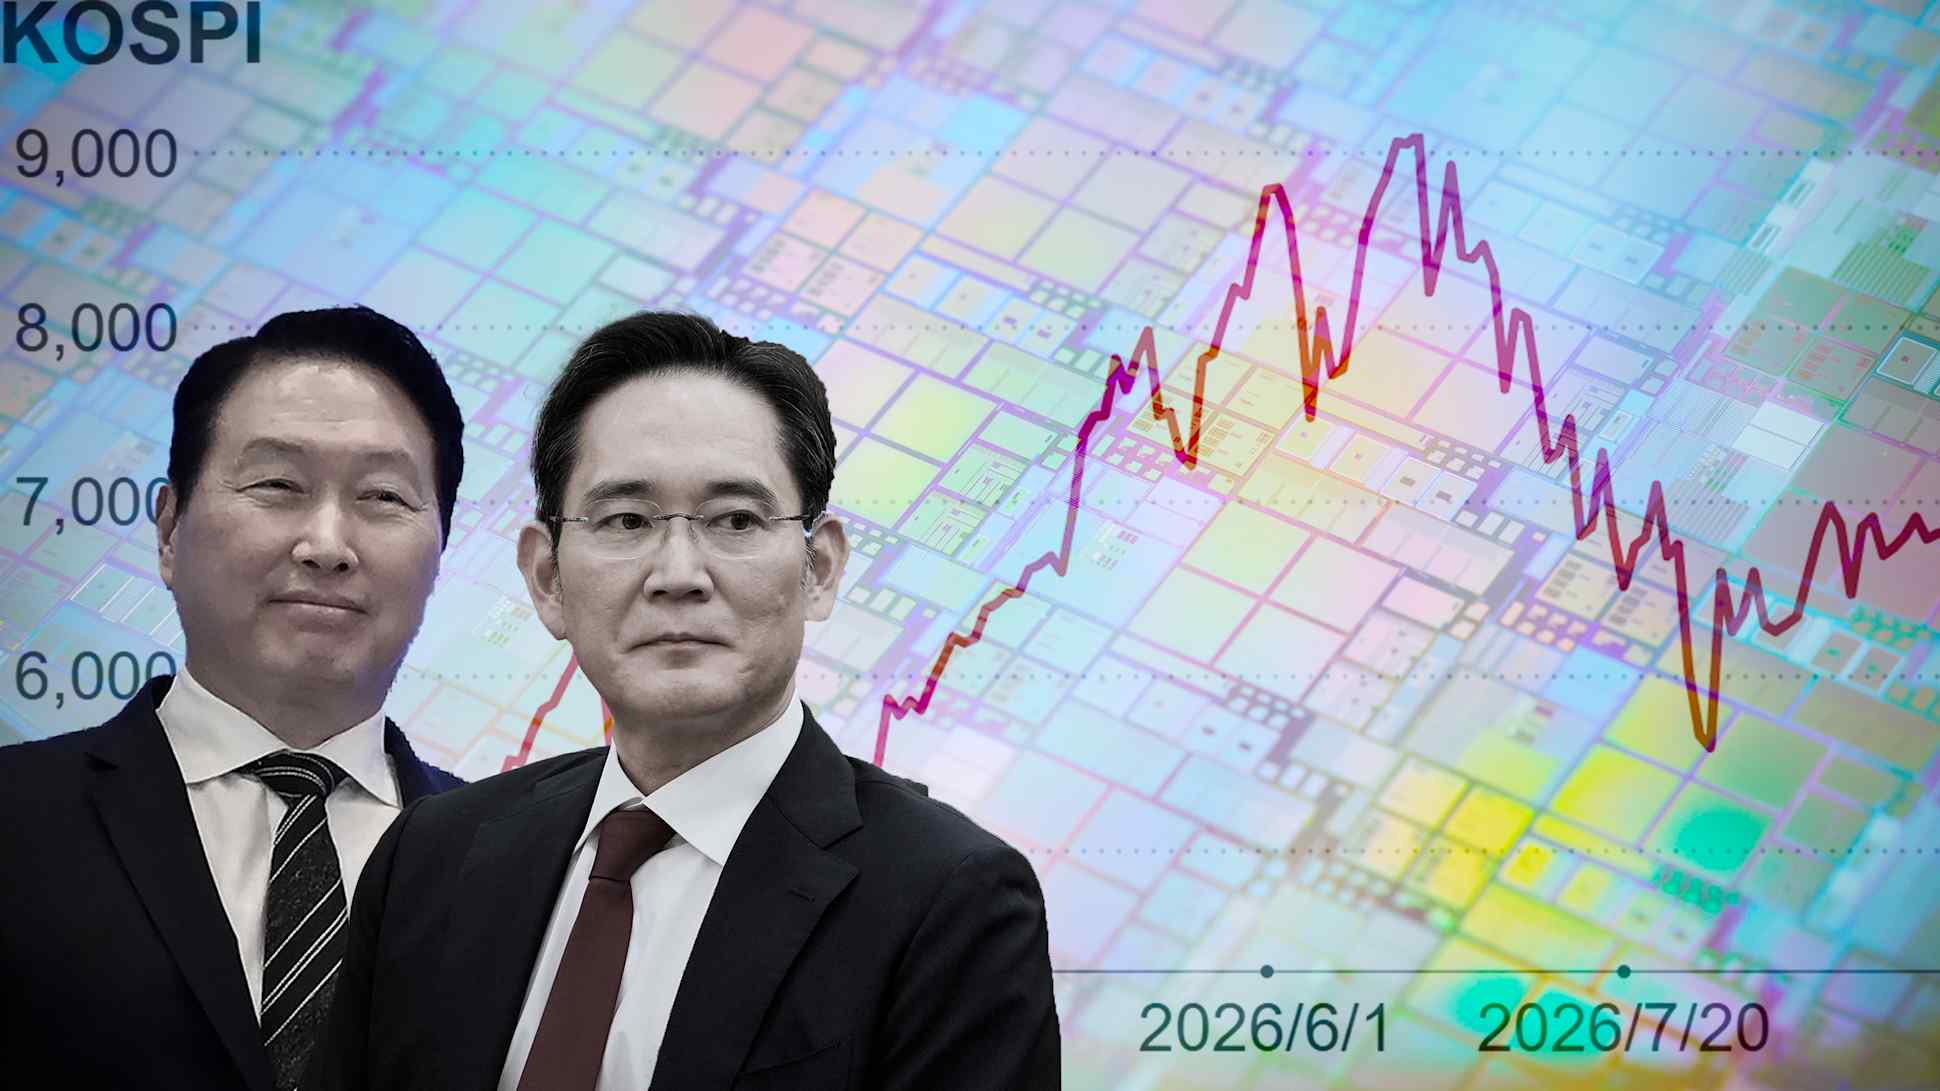
2026년 9월, 한국 주요 증시인 코스피가 사상 첫 3000, 4000을 경신한 이후 이제는 7000선 안착 가능성을 두고 금융시장과 산업계가 첨예하게 맞서고 있다. 직전 분기 각국 중앙은행의 금리 결정이 시장에 단기 변동성을 야기했음에도 불구하고, AI(인공지능) 기반 산업주가 코스피 상승세의 엔진임은 부인할 수 없다. 전문가들은 고금리 구조에서의 유동성 위축과 미국·중국 등 대외 변수, 그리고 AI 반도체·서버·휴대폰 등 신기술 도입의 파급효과 사이의 미세한 균형을 관찰한다. 투자 심리 역시 반복적으로 이 둘을 저울질하며 변동성과 기대 심리가 교차한다.
국제부 기자로서 이번 시장 흐름을 보면, 과거 한국 증시의 랠리를 견인했던 외국인 자금과 연기금 매수 패턴이 최근 고도화한 점이 특징적이다. 특히 미국 연준(Fed)의 추가 금리 인상 가능성에 시장은 한때 움찔했으나, 소위 ‘생산성 혁명’으로 불리는 AI 산업의 중장기 성장 신호가 이를 상쇄하고 있다. AI 서버, 고성능 반도체, 관련 알고리즘 기술 진전이 삼성전자, SK하이닉스 등 대표주에 신규 자금 유입을 불러왔다. 중국 IT 대기업과의 긴밀한 공급망 협력, 그리고 일본 장비업체와의 전략적 파트너십도 국내 산업구조와 코스피 체질 개선에 일정 정도 기여하고 있다.
단, 금리 변수는 여전히 불확실성의 핵으로 작용한다. 실제 미국 10년물 국채금리와 달러 강세 기조가 신흥시장 전반에 그림자를 드리우는 가운데, 국내 금리 인상 압박이 재차 부각될 경우 AI 산업 성장주들 역시 무한정 버틸 수 없다는 경계감이 감지된다. 최근 IMF와 세계은행 자료에 따르면, 글로벌 투자 자본의 리밸런싱(재분배) 흐름이 선진시장 대비 신흥시장에 상대적으로 우호적이진 않다. 미국 테크기업들과의 시가총액 격차, 그리고 점진적 업사이클 기대감 사이에서 국내 투자자들의 심리는 늘 ‘AI 유효성’에 대한 시험대 위에 오른다. 이는 단순 기계적 낙관론을 경계해야 하는 이유다.
시장 수급도 다층적이다. 외국인 투자자들의 네트워크 트레이딩은 상단 돌파에 힘을 보태지만, 내수 경기 둔화, 소비심리 회복 지연, 부동산 시장의 경색 등 실물경제 하방 위험이 여전히 걸림돌로 남는다. 특히 SK하이닉스의 HBM 메모리 공급 확대 및 삼성전자의 파운드리 사업 각축전이 AI 사이클과 연결되며, 산업 내 기술 포지셔닝이 가장 중요한 변수가 되었다. 이와 달리 실체 없는 테마주, 성장 기대감만 부풀린 뜬구름 종목군은 이미 상당수 조정받았고, ‘옥석 가리기’가 상시적으로 이루어지는 구간이다.
대외 여건도 복합적으로 이동한다. 미·중 기술 분쟁의 국면은 한층 정교해졌으며, 최근 중국의 자체 AI 칩 개발과 미국의 수출 규제 강화가 한국 반도체 기업들에 위기와 기회를 동시에 제공한다. 일본은 첨단 소재와 공정 장비 공급에서 여전히 우위에 있으나, 자국 경기 부양을 위한 금융 및 정책 환경 변화에 따라 한국 협력의 무게 중심이 자주 흔들리고 있다. 이러한 동아시아 삼각관계는 투자심리뿐만 아니라 국가간 공급망 및 전략 행보에도 거대한 영향력을 미친다.
또한 AI 테마의 실질적 검증도 본격화됐다. 단기 실적 개선이 아니라, AI 플랫폼·데이터센터 확장, ESG(환경·사회·거버넌스) 결합 등 질적 성장이 증시 방향성에 필수적이다. 기관/외국인 자금은 실적 기반의 성장주에만 머무른다. 반면 개인투자자들은 여전히 기대감과 ‘빚투’(대출투자)라는 고위험 신호를 복합적으로 쏟아낸다. 최근 각종 리포트는 중장기 투자를 권고하면서도, “AI 신성장, 무작정 쫓다가 낭패 볼 수 있다”는 문구를 빠짐없이 첨부한다. 실제로 ‘AI 버블론’이 금융권 곳곳에서 고개를 들고 있기도 하다.
그러나 세계 경제의 미래는 이번 AI 사이클에 어느 정도 달려 있으며, 캐시카우 역할로서 AI는 이미 코스피 대형주, 특히 전통 제조·IT 섹터의 新모델 변화를 촉진하고 있음이 분명하다. 한국 경제의 구조적 혁신은 정체된 내수와 고령화에도 불구, AI로 상징되는 수출·생산성 혁신이 아니면 설명하기 어렵다. 정책적 측면에선 금리, 환율 안정적 조절뿐 아니라 산업별 혁신 체계화, 연구개발 R&D 예산 확대 등이 후속 과제로 즉각 제기된다.
향후 증시 방향은 ‘금리=위기’ 프레임의 단순 반복에 그치지 않는다. 전통적 경기방어주/성장주 구분 선상에서 AI는 ‘게임 체인저’가 되었고, 글로벌 밸류체인 형성과 기술 표준 확립이 사실상 증시 대세를 결정짓는다. 동시대 외부 변수(미·중, 유럽, 일본정세 등) 역시 예외가 아니다. 투자자, 정책 당국 모두 AI라는 구조적 모멘텀과 고금리·환율 등 단기 변수 간 균형점을 치밀하게 가늠해야 한다. 그 균형 위에서만 코스피 7000 도전이라는 문턱이 현실이 될 수 있다.
— 천유빈 ([email protected])