한솔홈데코, 기대와 현실이 교차하는 주가 상승의 이면
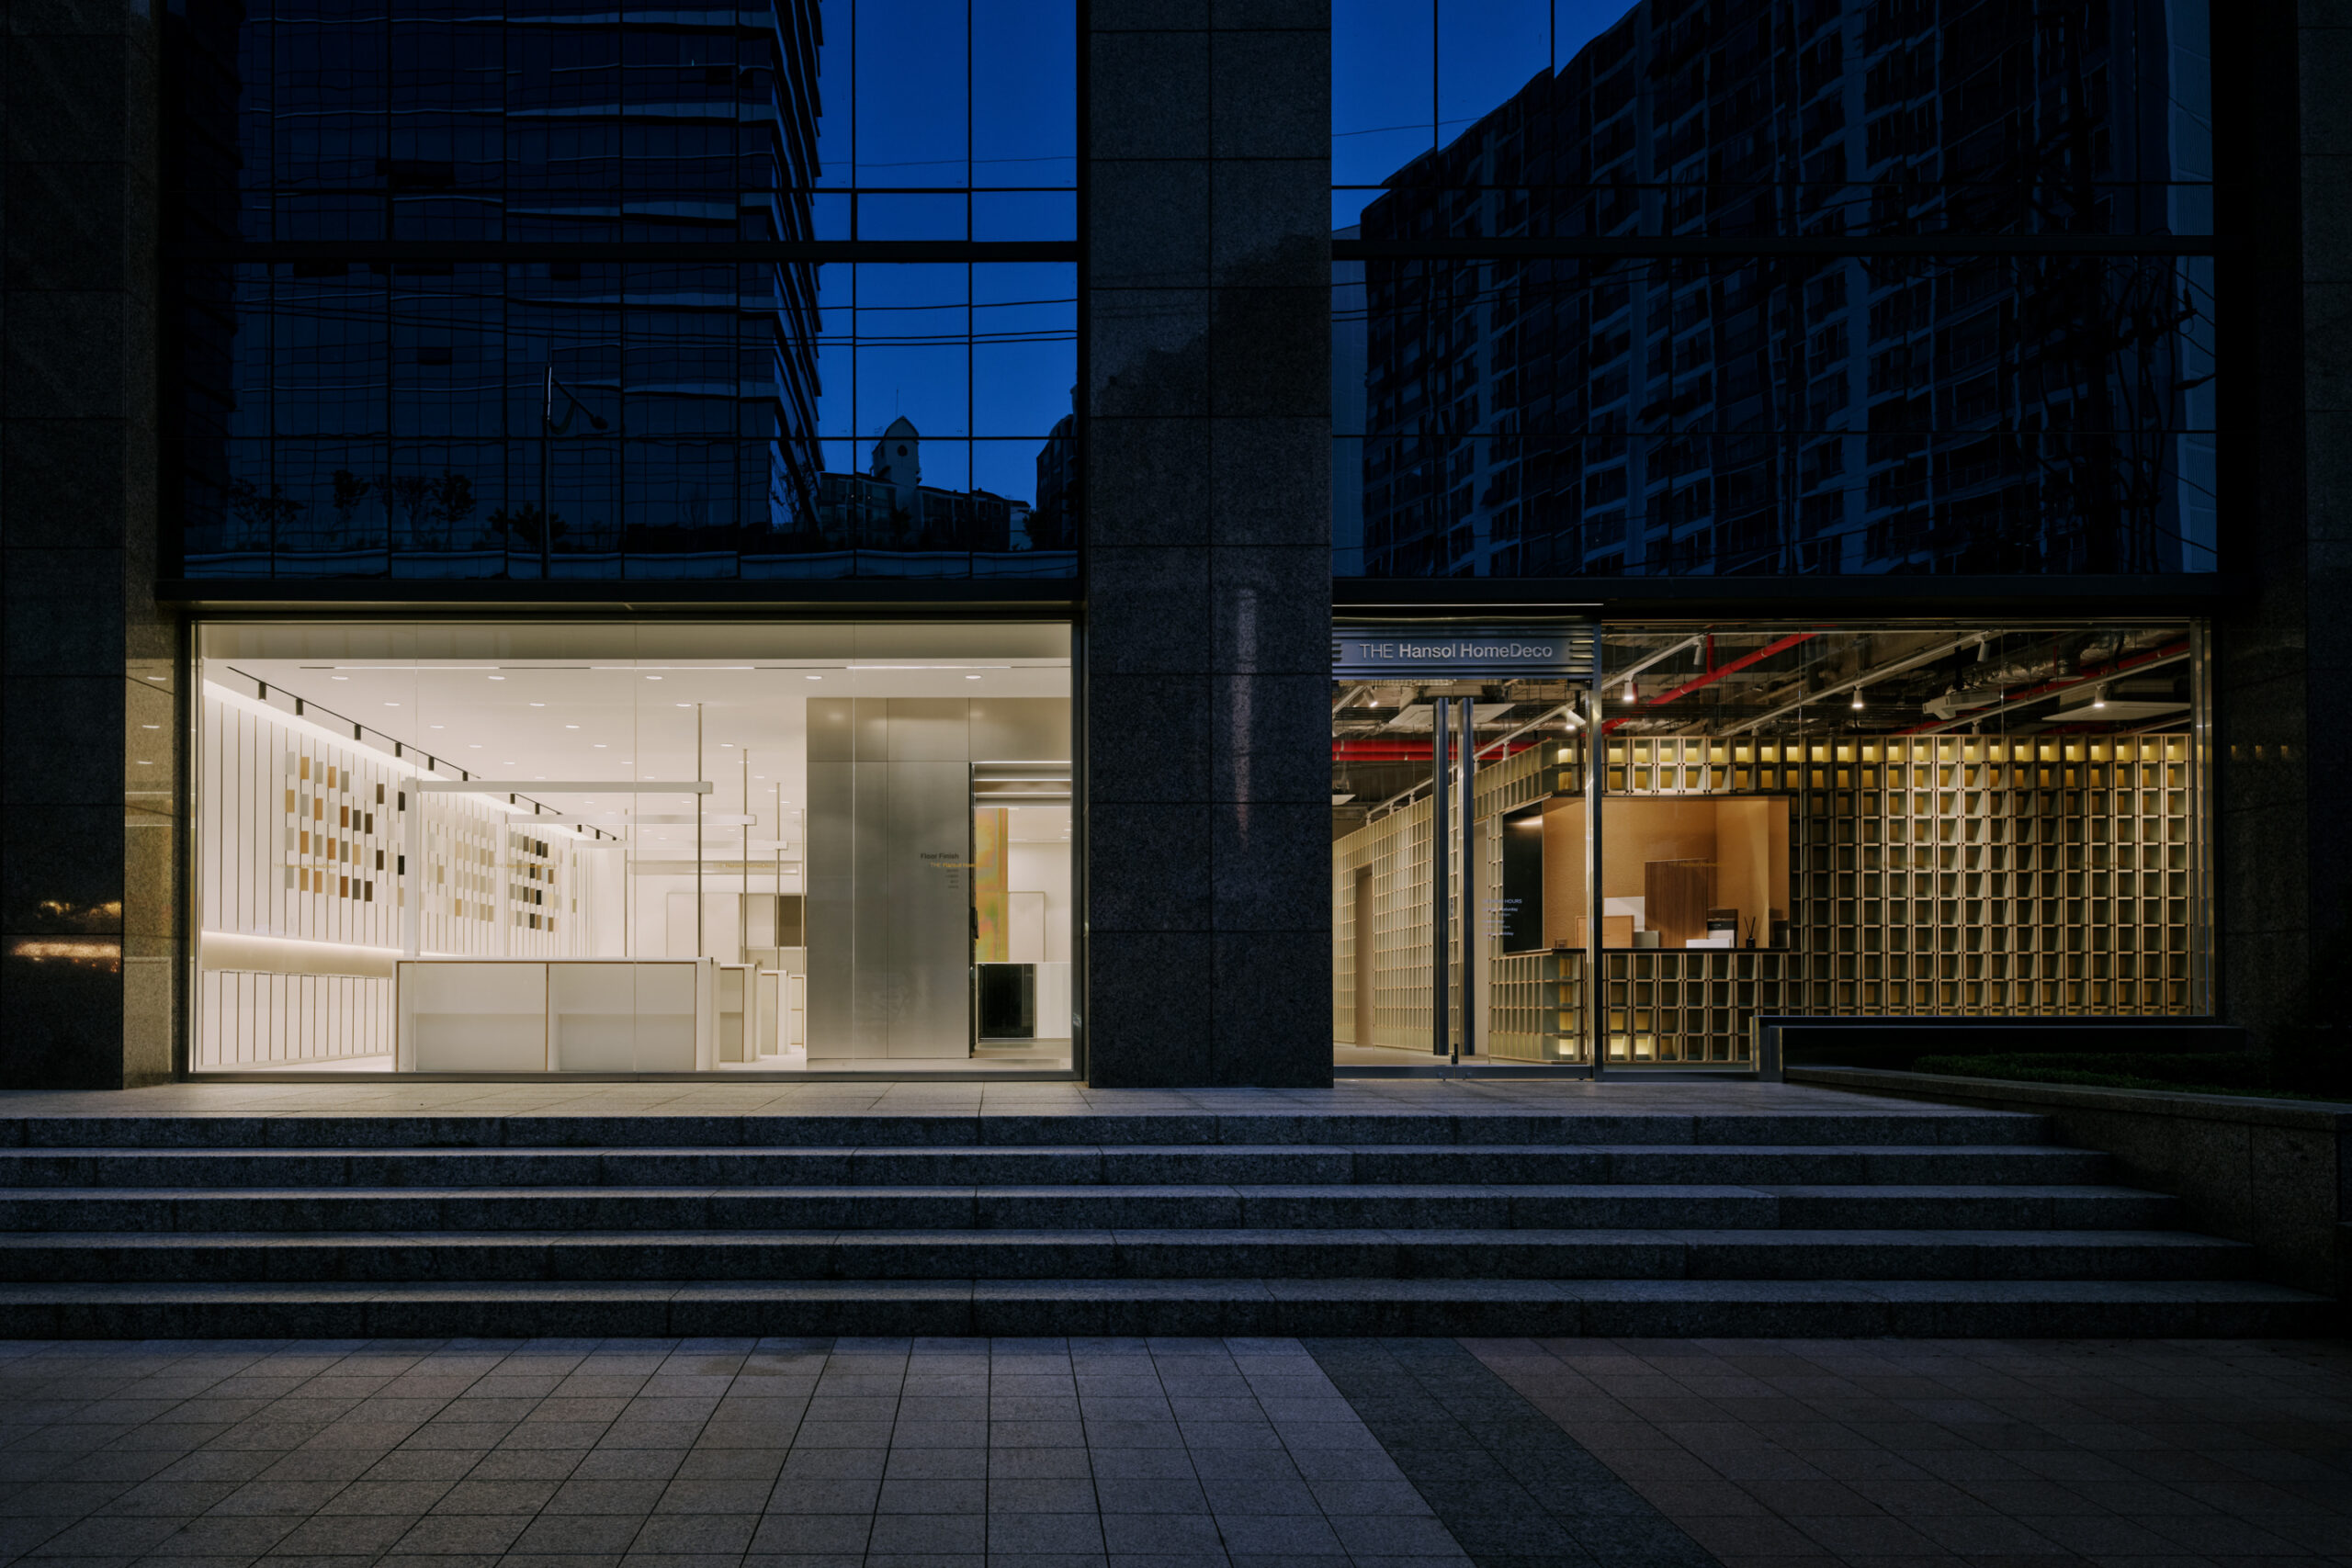
한솔홈데코(홈데코)가 최근 시장에서 광범위한 관심을 받고 있다. 2026년 10월 29일, 한솔홈데코의 주가는 장중 큰 폭의 상승세를 보이며 투자자와 업계의 시선을 동시에 모았다. 가구·인테리어 시장의 대표주자로 꼽혀온 한솔홈데코는 건자재·마감재, 친환경 바닥재, 몰딩, 데코시트 등 다양한 사업군을 영위하고 있으며 최근 리모델링 수요 확대로 유통망을 강화한 점이 부각됐다. 주요 증권사의 분석에 따르면 한솔홈데코의 강한 저변 확대는 코로나 팬데믹 이후 변화한 주거환경 트렌드와 맞물려 시장에서 새롭게 부각된 측면이다.
최근 분기 실적을 보면, 매출은 전년 동기 대비 견조하게 성장했고 영업이익도 증가세를 나타냈다. 특히 친환경 친자재에 대한 B2B 공급 확대, B2C 리테일 채널 다변화가 긍정적으로 작용했다는 평가가 뒤따른다. 다만 주가 급등의 뒷면에는 일반 투자자의 쏠림 현상, 일각에서 제기되는 단기 테마화 우려도 상존한다.
증권가는 단기 급등을 두고 차익실현 매물에 대한 경계심을 유효하게 본다. 실제로 주가가 20% 가까이 오르는 동안 거래량 역시 평소보다 3배 이상 뛰었다. 이른바 ‘바이럴’ 효과, 즉 신성장 동력에 대한 과도한 기대가 단기 심리 과열로 이어졌다는 해석이 나온다. 일각에서는 동사의 중장기 비전이 주가에 충분히 반영되었는지, 수급 왜곡 현상이 실적 모멘텀에 비해 지나치게 앞선 것이 아니냐는 지적도 고개를 든다.
한솔홈데코의 성장 동력을 하나씩 살펴보면, 먼저 친환경 프리미엄 소재 사업 확장과 스마트 홈 시장 진입이 꼽힌다. 정부의 탄소중립 정책에 자극받아 친환경 인테리어, 무독성 바닥재에 대한 시장 수요도 눈에 띄게 늘었다. 경쟁사인 LX하우시스, KCC글라스 등과 차별화 실현을 위한 전략적 제휴 검토 역시 투자자 기대를 자극한 요인이다. 여기에 사회적 관심이 높아진 ESG 경영이 투자 지표로 작용하면서, 기업의 저평가 논란은 주가 재평가의 명분이 되고 있다.
그러나 한편으론 단일주 테마, 즉 ‘홀로서기’ 위험에 대한 시장의 경계도 분명히 함께한다. 최근에는 대형 리모델링 연계 수주공시가 수시로 나오고 있지만, 이는 기존 건설 경기의 기저효과와 일시적 정책 드라이브 영향이라는 분석이 많다. 실제로 실적이 폭발적으로 급증할 구조적 변화보단, 부분적인 시장 과열의 산물이란 해석에 힘이 실린다.
개별 투자자 입장에서는 단기 이벤트에 매몰되기보다는, 한솔홈데코의 객관적 펀더멘털 변화와 리더십, 미래 사업 다각화 방향을 꼼꼼히 점검해야 한다. 특히 실적의 질적 성장, 시장 점유율 확대가 일관성 있게 이어질지 스스로 확인해야 한다는 의미다. 업계 내에서는 한솔홈데코의 이번 주가 급등을 통해 ‘인테리어 업종 전체에 테마바람이 번질 수 있다’는 기대와 동시에, 금리 고점기에 따른 소비 심리 위축 우려도 여전히 남아있는 상황이다.
한솔홈데코가 향후 차별화된 시장 내 입지를 굳힐 수 있을지, 아니면 또 한 번의 테마성 순환매에 그칠지는 좀 더 차분한 시간을 두고 관찰이 필요하다.
— (한솔홈데코, 투자, 주가, 인테리어, 친환경, 스마트홈, 실적, 건자재, 테마주, 소비트렌드)