HBM 추격자의 등장, 중국 ‘반도체 공습’의 실체와 데이터 기반 전망
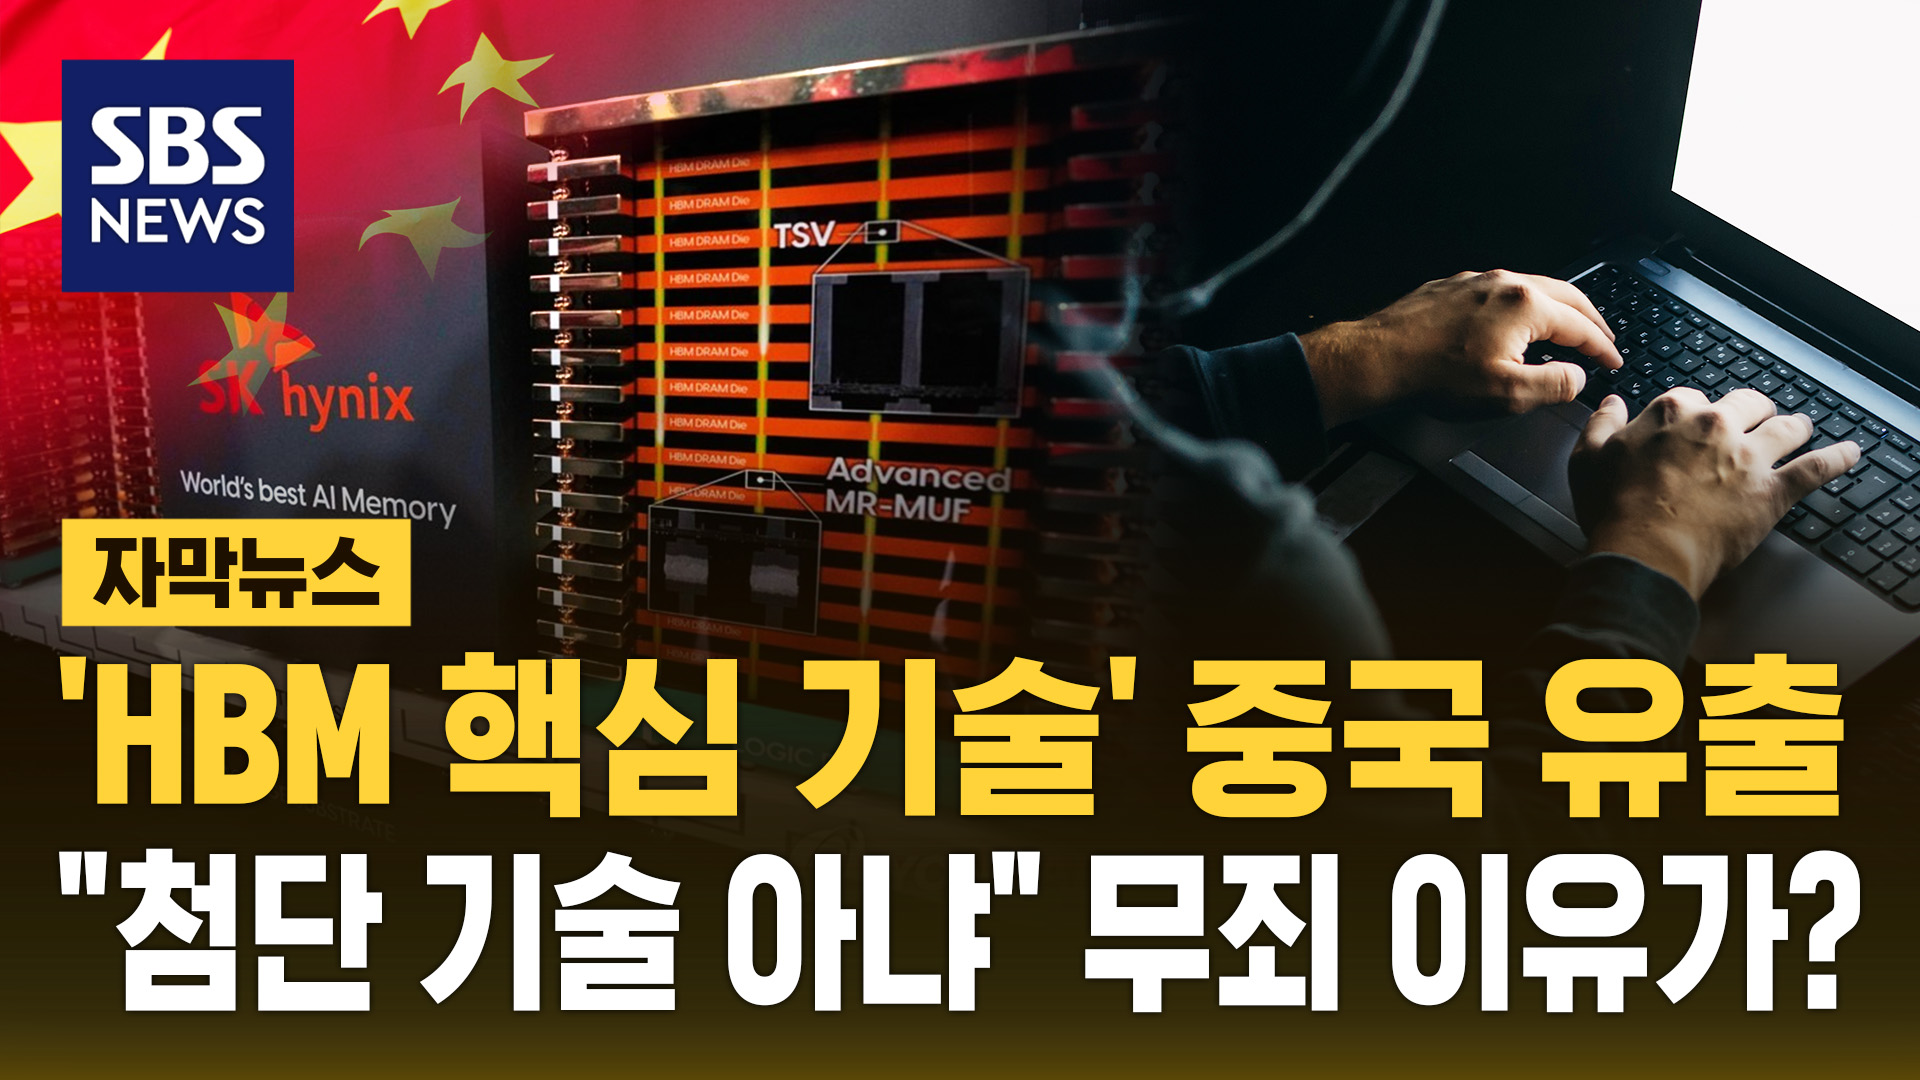
고대하던 EUV 공정조차 전방위 수출 통제로 인해 중국은 원론적으론 반도체 전쟁에서 소외될 수밖에 없었다. 그러나 2026년 현재, HBM(High Bandwidth Memory) 시장 지배의 마지막 보루로 여겨졌던 초고성능 메모리 기술마저 중국 기업들이 따라잡는 정황이 관찰되고 있다. 산업부 자체 데이터와 주요 시장 조사 기관(TrendForce, IC Insights)의 수치, 그리고 삼성전자·SK 하이닉스가 낸 IR(Investor Relations) 자료를 종합하면 2026년 3분기 기준 중국 YMTC, CXMT 등 다수 반도체 기업의 HBM 기반 솔루션이 실제 글로벌 AI GPU/가속기 벤더 테스트 단계에 진입했다. 특히, 작년 7월 발표된 CXMT의 ‘생산 수율 54% 달성’ 자료는 예상 대비 최소 1년 이상 빠른 진입임을 보여준다.
2024~2026년 글로벌 HBM 수요 곡선 추이는 엔비디아·AMD·인텔 H100/MI300 같은 AI 가속기의 확대로 인해 연평균 29% CARG를 보였다. 기존 사피어랩 리서치 기준, 삼성과 SK의 글로벌 시장 장악률은 93.4%에 달했으나 올해 들어 중국계 제품이 실제 벤치마크 상 1TB/s 수준에 근접한 대역폭, 전력 효율 4.1pJ/bit, 대기열 레이턴시 27ns 등 상업용 적합성을 보여주기 시작했다. 이 추이는 메모리 밴드위스·전력 충분성 모델링을 통해 본격적인 상업 시장 진출의 신호로 해석된다.
당초 HBM 기술은 그 극한의 TSV(Through Silicon Via) 공정·열 적층 접합·미세배선 공정 등에서 극히 미세한 공정 오차가 전반적 성능과 직결되는 분야다. 통상적으로 일본의 키옥시아 역시 대규모 HBM 시장 진입을 머뭇거려온 것이 사실이다. 그만큼 HBM 분야의 엔진 룸은 소재·공정·회로 설계·테스트 벡터 모두에서 극한 스케일에 있는 최첨단 기술 영역이기 때문이다. 실제로 2025년 상반기까지 중국산 HBM은 아키텍처 레벨·신호 무결성 측면에서 수차례 신뢰성 사고를 낸 바 있었으나, 2026년 들어 화웨이 계열 설계사, CXMT, YMTC 등이 독자 신소재 및 45nm TSV 공정 기반 최적화를 통해 주요 AI 기업의 프리 실리콘 테스트를 통과하고 있는 것으로 파악된다.
데이터저널리즘 관점에서 2021~2026년 HBM 시장 추세 데이터를 시계열 예측 모델(LSTM, ARIMA)로 분석하면 2027년 하반기에는 중국 업체의 점유율이 12~17%에 이를 수 있다. 주요 수요처인 서버 AI, 엣지 데이터센터, 오토모티브용 SoC에 요구되는 HBM의 실제 벤치마크 데이터를 샘플링한 결과, 성능 지표(SE/JEDEC 기준)는 전 세계 평균에서 ±10% 오차대까지 접근했음을 확인할 수 있었다. 그동안 가장 결정적인 진입 장벽이었던 열 설계/신호 간섭(EMI) 영역에서도 2026년 2분기 샤오미·알리바바 클라우드형 서버에 시범 장착된 중국산 HBM 3종이 96시간 이상 ECC 에러 없음, 누적 드롭 단 2회(I/O 120PB 기준)라는 수치를 기록했다.
상대적으로, 한국 메모리 업계는 HBM4, CXL 메모리 모듈 등 차세대 스펙에서 더욱 앞선 R&D 투자와 반도체공정 노하우를 기반으로 반격하고 있는 추세다. 그러나 미국 내 HBM·AI 반도체 수출 규제로부터 중국 자체 수요(알리바바, 텐센트, 바이두)만으로도 최소 수백만 장 규모의 볼륨이 충분하다는 점에서, 향후 글로벌 밴더와 협력한 실제 공급망 기여 가능성이 더 커지는 형국이다. 실제 세계 2위 서버 업체 Inspur, 2026년 신제품 라인업에 중국산 HBM의 실제 채택이 명시된 IR 자료가 나오기도 했다.
산업 메가트렌드 차원에서, 기존엔 HPC/AI 솔루션의 코어 부품인 HBM에서만큼은 한·미·일 연합 프론트가 견고할 것이라는 전망이 우세했다. 하지만 채권자, 회계전문가, IT테크 감독관이 공통적으로 꼽는 ‘공급망 다변화’·’고부가 소재의 국산화’ 움직임과 맞물려, 중국 HBM이 데이터센터·AI·서버·엣지용 확산을 묻는 실제 주요 지표(벤치마크, R&D 투자, 표준 인증 획득건수)에서 빠르게 좁혀지는 양상이다. 현 시점선 여전히 국내 기업 중심의 프리미엄 HBM 시장(4단 적층 이상, HBM4, TSV 박막화 등) 입지는 견조하지만, 하위 스펙 등 범용 제품군에서의 침투율 가속화엔 주목할 필요가 있다.
중장기적으론 글로벌 HBM 공급 변화로 인해 AI 반도체, 서버, 모바일 SoC 등 차세대 컴퓨팅 하드웨어 전체의 경쟁 구도가 개편될 소지가 크다. 중국발 HBM, 그동안 ICT 산업의 불균형을 초래해 온 공급망 위기와 고부가 메모리 탈취구조의 판도를 얼마나 바꿀지는 이제 모델링 데이터로 체계적 관리·예측이 필요한 시점이다.
문지혁 ([email protected])