중국 전기차, 유럽 시장 패권 도전의 실상—가격·배터리에서 찾다
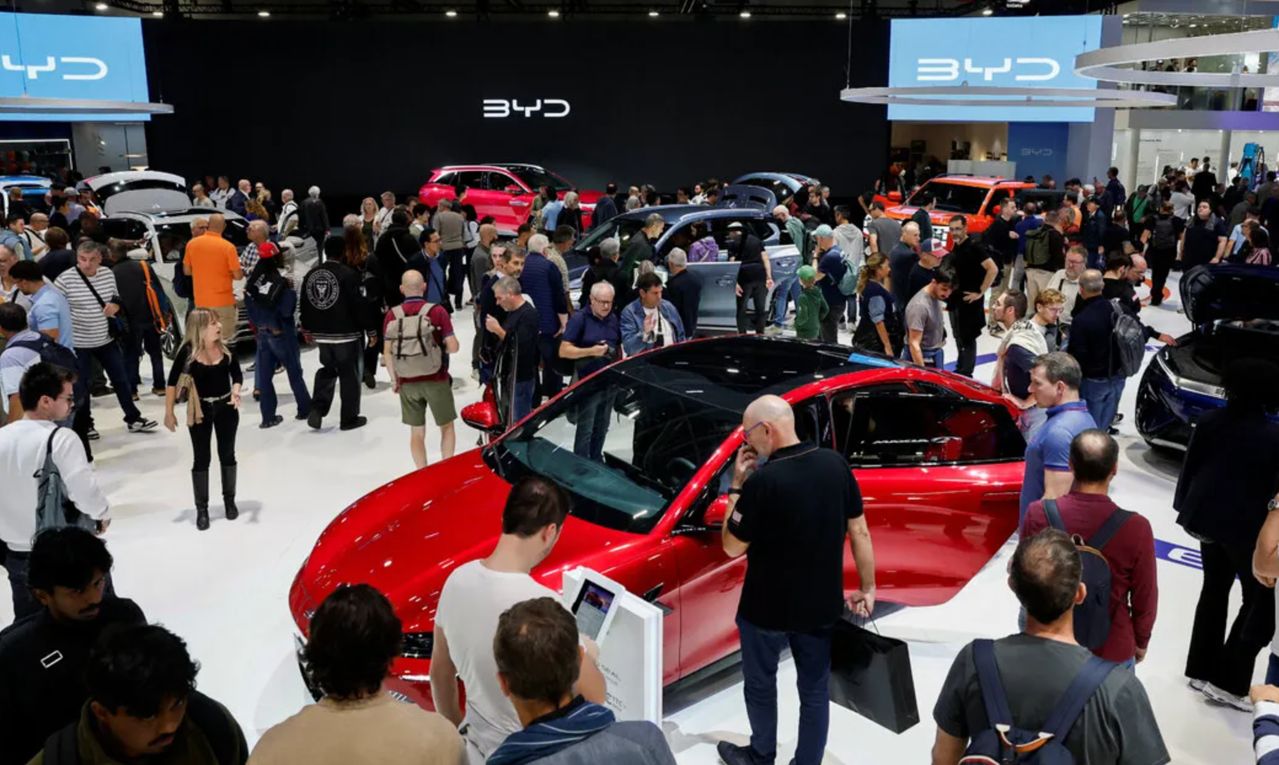
2026년 현재, 유럽 자동차 시장에서 중국산 전기차가 이례적 성장세를 보이고 있다. 통계에 따르면 BYD, MG(Morris Garages)를 포함한 중국 브랜드의 유럽 판매는 전년 대비 40% 가까이 늘었다. 중국차가 갑작스레 유럽 소비자들의 선택을 받은 배경에 첨단 자율주행 같은 화려한 기능이 아니라, 배터리 기술 경쟁력과 저렴한 가격 구조라는 뚜렷한 근거가 있다는 점은 시장 분석상의 중대한 전환점이다. 글로벌 완성차 기업들과 EU 규제당국이 주목해야 할 현상이다. 먼저 가격. BYD, SAIC 등 중국 업체들은 현지 조립 생산 없이도 2만~3만 유로 수준의 매력적인 가격대를 제시하고 있다. 부품 국산화율이 극대화된 대규모 내수 생산 체계, 자체 개발 전고체 및 리튬인산철(LFP) 배터리 기반, 그리고 자국내 공급망 통제력이 저비용 구조를 가능케 했다. 유럽산 브랜드, 일본차, 한국차 모두 이 가격에서 대응이 쉽지 않다. MG4(중국 SAIC) 및 BYD 돌핀 등은 전기 소형차 전체에서 가성비 기준 선두권에 오르며, 가정용 충전 인프라 미비라는 유럽 시장의 약점도 배터리 효율성으로 불식시키려 한다. 기술 경쟁력 중 핵심 축은 배터리 자체이다. BYD, CATL 등 중국 배터리 메이저들은 리튬인산철(LFP) 기반의 안전성과 원가 경쟁력을 앞세워 유럽 전기차 시장에서 심리 장벽을 빠르게 허물고 있다. 한편 LG에너지솔루션, 삼성SDI, SK온 등 한국 배터리 3사의 고에너지밀도 NCM(니켈코발트망간) 대비, 중국 LFP는 에너지 밀도는 낮지만 원가와 안전성 면에서 맞수로 부상했다. MG4, 돌핀, 샤오펑 P7 등 실제 판매 모델이 증명하는 부품 조달 경쟁력도 있다. 이를 통해 중국 제조업은 밸류체인 통합의 힘을 입증하는 상황이다. 자율주행 등 소프트웨어 고도화는 오히려 보수적인 유럽 소비자들에게는 후순위 이슈임이 맞다. 독일, 프랑스, 이탈리아 등 주요 시장에서 조사된 구매 동기는 눈에 띄게 ‘가격 대비 주행거리’, ‘배터리 잔존 가치’, ‘보조금+교환 비용’에 쏠려 있다. 2024년 이후 전기차 구입에 대한 유럽 각국의 보조금 삭감에도 불구하고 중국차 점유율이 오히려 증가하는 것은 구조적 원가 우위와 대규모 생산기반에 기인한다. 유럽연합(EU)은 중국 전기차에 대해 보조금·관세 불공정 문제를 내세워 반덤핑 조사 및 관세 부과를 예고하고 있지만, 전기차 시장에서의 중국 리스크는 단순 무역관세로 해소될 수준을 넘어섰다. 최근 폭스바겐, 르노 등 유럽 완성차업체들이 중국산 배터리 및 부품 도입 확대를 공식화한 것도, 기술 격차보다 원가·공급망 통합의 한계를 절감한 결과다. GM·포드 등 미국계 OEM들은 미국 내 IRA 대응으로 일부 철수 방침을 밝혔으나, 유럽에서는 경쟁이 더욱 치열해질 전망이다. 실제 기술 비교 지점에서는 중국산 LFP 배터리의 안전성, 수명, 고온·저온 특성 등이 (몇년 전까지 약점이던) 단점을 상당 부분 극복했다는 평가가 중론이다. 무엇보다 중국 전기차 기업들은 배터리-모터-컨트롤러 등 완성차 내 핵심 부품을 내재화해, 외부 공급망 리스크를 완화하고 있다. 전기 소형차를 중심으로 한 가격 파괴, 배터리 경쟁력, 부품 수직계열화가 유럽 자동차 업계 구조조정의 직접 동인으로 작동할 공산이 크다. 이 관점에서 자동차 제조 산업은 과거 ‘브랜드 가치’와 ‘차세대 기술’을 앞세운 전략에서, ‘공급망 통합’과 ‘원가 경쟁력’ 중심의 사실적 혁신 전쟁 시대로 접어들었다고 볼 수 있다. 생산 입지, 인허가, 로컬라이즈 전략을 새롭게 진단해야 하는 시점이다. 반면 소비자 측면에서는 ‘출발 가격’과 ‘실사용에 맞는 A/S 및 내구성’이 마지막 변수로 남을 전망이다. 향후 유럽 정부·EU 차원의 추가 규제가 이 시장 과열에 어느 정도 제동을 걸 수 있을지, 중국차 기업들의 현지 공장 설립·원가 구조 전환이 실제 작동할지 여부가 중장기 관전포인트다. 시장 성장률, 생산 단가, 공급망 효율화에 기초한 산업 재편 경쟁은 단순히 기술이전이나 규제 변화만으로는 균형점이 찾아지지 않을 가능성이 높다. 국내 전기차 및 배터리 산업 입장에서는 이 새로운 사실 기반 경쟁의 격심함을 냉정하게 받아들이고, 글로벌 밸류체인 효율화·차별화 전략을 본격적으로 수립해야 할 시점이다.
— 서하준 ([email protected])