‘반도체 저승사자’ 모건스탠리, 삼성전자·SK하이닉스 목표가 하향의 파장과 대응
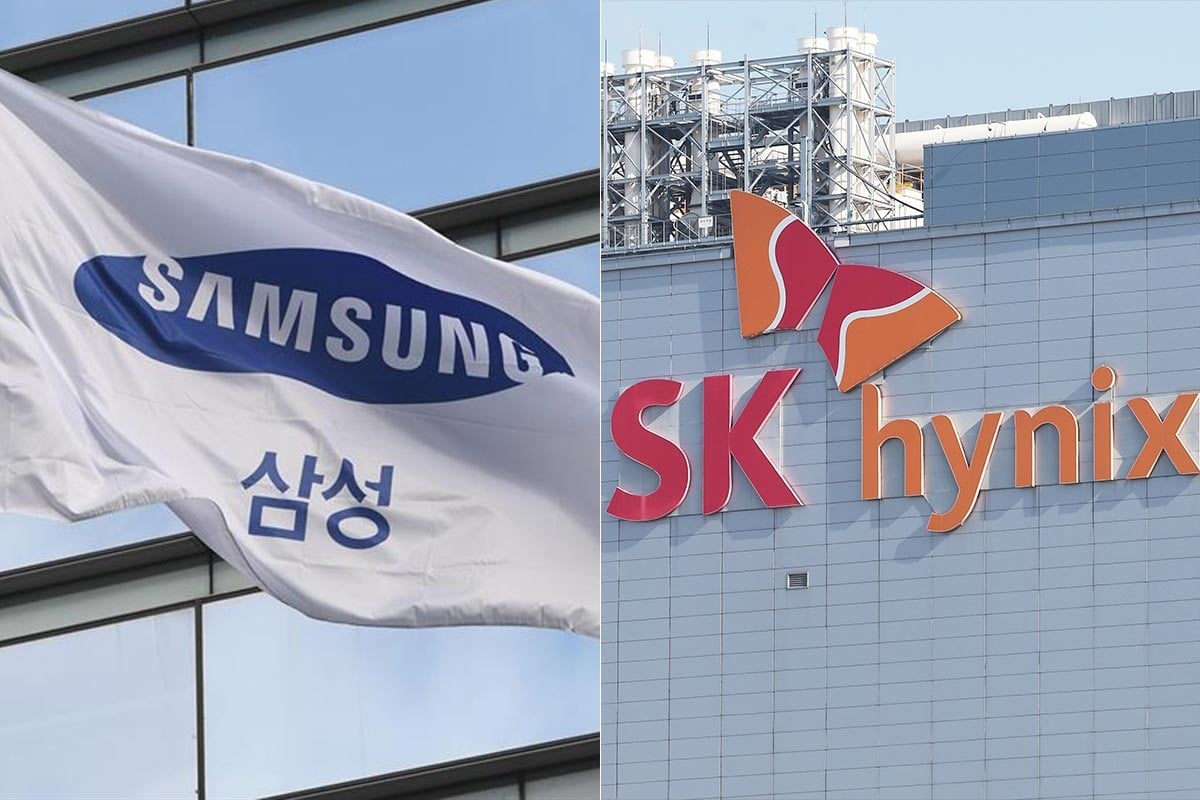
모건스탠리가 2026년 11월 기준 삼성전자와 SK하이닉스에 대한 동반 목표주가 하향 조정에 나섰다. 글로벌 투자은행 특유의 분석력을 앞세운 이 평가는 반도체 업황을 정밀하게 조망하면서 투자자와 업계 전반에 다시 한번 경고음을 울렸다. 최근까지 조심스러운 낙관론이 힘을 얻던 메모리 시장에 다시 ‘저승사자’로 불린 인물들이 등장한 셈이다. 모건스탠리의 리포트는 신규 주문 둔화, PC·모바일 수요 회복의 미진, 서버·AI 수요 호황에도 불구하고 공급 과잉 및 가격 변동성 확대라는 리스크를 구체적으로 짚었다. 실수요가 수치상 올라오고 있음에도, 전체 시장의 전방위적 안정세 전환과는 거리가 있음을 강조한다.
삼성전자와 SK하이닉스 모두 2026년 들어 AI 서버용 하이엔드 메모리, HBM3 및 DDR5 등 첨단 신제품 비중을 확대하고 있다. 그러나 세계 반도체 시장의 전통적 비주류였던 수급 둔화가 재고조정 압박과 맞물리며, 양사 모두 실적 개선 폭이 기대에 미치지 못할 것이란 관측이 대두됐다. 실제로 2025년 말부터 확인된 단가 반등세가 2026년 3분기 들어 다소 심상찮은 변곡을 타며, 불확실성이 도드라지고 있다. 모건스탠리는 삼성전자 목표가를 기존 9만원 중반대에서 8만원 중반으로, SK하이닉스는 18만원 중반대에서 16만원대로 하향 조정했다. 반도체 시황에 정통한 복수의 외국계 증권사도 동조 의견을 냈다.
이번 목표가 하향은 단순히 투자자 심리만을 자극하는 데 그치지 않는다. IT·AI 인프라의 글로벌 가치사슬에서 한국 메이저의 매출 및 영업이익 전망, 공급망 전략, 장기 R&D 투자 방향성까지 영향을 줄 가능성이 크다. 클라우드·AI 인프라 기술이 급격히 팽창하는 시점임에도, AI 반도체(특히 플랫폼·메모리의 협업구조) 전방위 에코시스템이 실수요 이상으로 공급을 늘리는 구조적 딜레마가 반복되고 있다. 현장에서는 이미 Tier-1 하이퍼스케일러, 미국·중국계 빅테크 모두 신규 서버·AI 패브릭 투자에 신중 모드를 보이고 있다. 이는 사회적·정책적 측면에서 대한민국 반도체 주도의 글로벌 첨단산업 생태계 전반에 전해지는 긴장 신호이기도 하다.
결국 단기적으론 재고 조정 및 주문축소, 장기적으론 연구·양산 경쟁력 강화가 양대사로 떠오른다. 실제 삼성·SK 모두 재고 관리와 설비투자 속도 조절로 방향을 틀었다. 삼성전자는 양산 효율성 향상, 차세대 HBM·CXL 등 차별화 기술 적용에 집중하는 한편, 일부 라인의 투자 지연 가능성도 시사했다. 하이닉스는 AI 특화 HBM4 개발과 DDR5 Yield 개선을 가속화하고 있으나, 여전히 단가·수급의 추세 전환 전까지 보수적 경영 기조를 고수할 전망이다.
시장 일각에선 반도체 업황 저점 신호 가능성도 언급된다. 그러나 AI·클라우드 관련 수요와 실물출하, 투자연계 지표의 강한 상관성에도 불구하고, 대외 변수(미중 무역, 고금리, 설비·장비 리드타임)로 지원되는 시장방향성은 미지수로 남아 있다. 더구나 메모리 업계는 각종 신공정 전환 및 ‘AI에 최적’화된 설계경쟁에 막대한 R&D가 투입되는 만큼, 추가 지연이나 기대치 하락은 당장 업계 수익성과 미래 전략 모두에 깊은 흔적을 남길 수밖에 없다.
기업들의 기술 차별화·효율화 노력이 장기적으로 성과로 이어질 것이라는 점엔 이견이 없지만, 실질적 가격·수급 개선까지의 지연폭이 커진다면 시장은 다시 보수적 사이클로 진입할 가능성이 엿보인다. IT 인프라 전환과 AI 확산이라는 중장기호재에도 세계 금리, 지정학 변수, 공급망 복원비용이 뒤엉켜 있어 하반기 추가 변동성에도 만전의 대비가 요구된다. 투자 의사결정, 정책적 판단 모두 빠른 낙관론에 앞서 실제 수요·공급 구조 분석, 재고와 투자 전략의 유연성 확보가 필수다. 보안·클라우드 인프라 역시 반도체 업황에 따라 긴장과 적응을 반복할 것이기에, 데이터센터부터 산업단지·국가전략까지 리스크 관리가 그 어느 때보다 중요하다.
시장과 현장은 한층 냉정하다. 모건스탠리의 경고가 일시적 반등 후의 현실 점검을 촉구하며, 올해 남은 기간 동안 대형 IT기업과 반도체 업계 모두 ‘보수적 대응’의 무게중심을 한 번 더 조정할 필요성이 커졌다. 결국 실직적 회복 전까지 AI·클라우드 호재만으론 주가와 실적 모두 두터운 불확실성 아래 놓일 것이다.
— 윤세현 ([email protected])