[주간증시전망] 美 국채 금리에 눌린 증시… 삼성전자 3분기 실적에 쏠린 눈
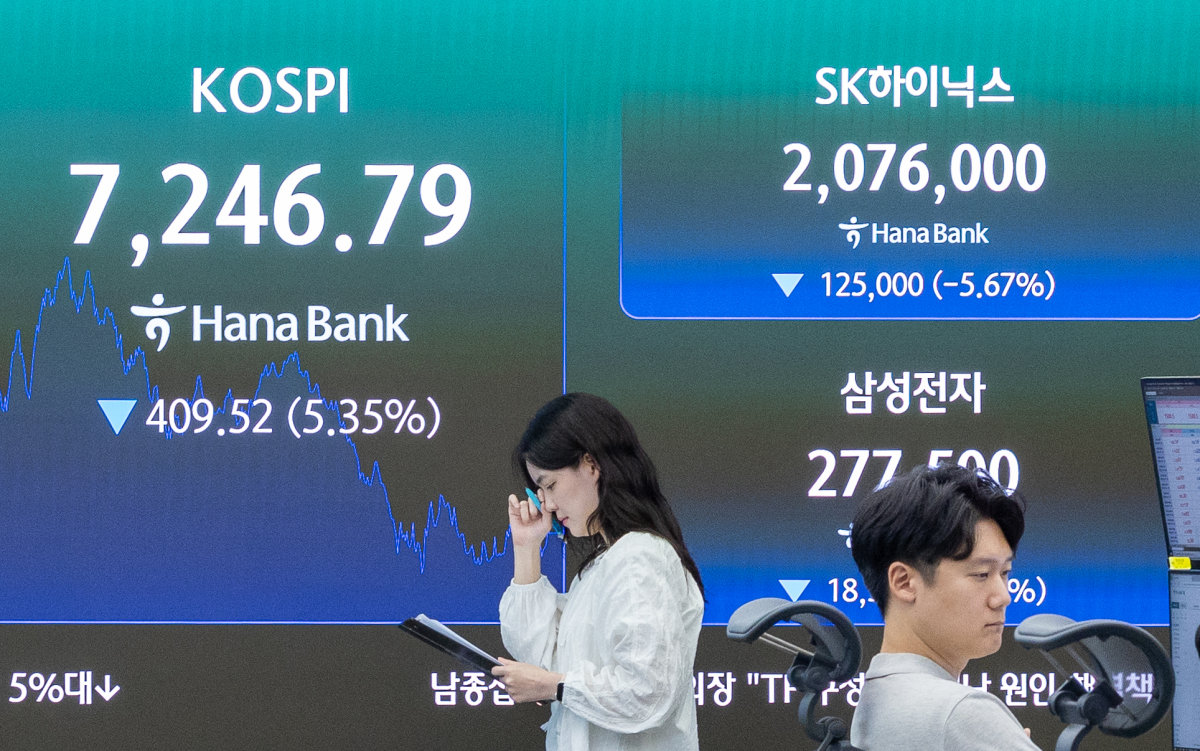
2026년 10월 초, 국내 증시는 미국 국채 금리 급등에 직격탄을 맞았다. 금융시장 전체가 요동친 이번 주, 코스피와 코스닥 모두 횡보 내지 약세 기조를 반복했다. 특히 투자자들은 삼성전자의 3분기 실적 발표에 촉각을 곤두세우는 모습이다. 전문가들은 이례적으로 높아진 미국 10년물 국채 수익률(한 때 5% 근접)을 글로벌 긴축 공포의 신호로 해석한다. 국내 기관과 외국인 투자자 모두 미 연방준비제도(Fed)의 추가 긴축 신호, 고금리 장기화 우려에 리스크 자산 비중을 빠르게 줄였다. 남은 것은 불확실성 증폭, 그리고 그 불확실성을 국내 ‘우량 가치주’조차 버텨내지 못하는 빈곤한 상황이다.
미국 국채 금리에 좌우되는 글로벌 증시의 취약한 구조는 더 이상 새로운 뉴스가 아니다. 그러나 이번 주는 한 단계 더 빠르고 거칠었다. 파월 의장이 긴축 지속 의향을 재천명한 직후, 월가 주요지수까지 급락했다. 금리는 올라가도 불확실성이 걷히지 않는 아이러니. 한국은행 역시 추가금리 인상 가능성을 내비치며 투자 심리를 짓눌렀다. 투자자들이 삼성전자 실적 발표를 계기로 반전을 기대하는 것도 이해가 되는 부분이다. 그러나 숫자만으로 시장이 회복될 것인가, 혹은 IT 대장주만이 지수 전체를 견인할 수 있는 구조인가에 대해서는 의문이 꼬리를 문다. 실적 모멘텀에 대한 기대와 그에 수반된 실망, 그리고 다시 강화되는 글로벌 불확실성은 순환 고리처럼 반복되고 있다.
가장 본질적인 문제는 이자비용 증가와 환율 불안, 이것이 빚어지는 시스템적 약화다. 가계와 기업 모두 금리 부담이 2년 만에 정점을 찍었고, 환율(원/달러)이 1,400원을 위협하며 기업들의 해외사업, 수입가격을 모두 압박하고 있다. 주요 경제지표는 소비심리 위축, 제조업 동력 둔화, 자산시장 양극화 심화를 동시에 시사한다. 글로벌 금융환경 변화에 취약해진 한국 증시, 구조적 위험이 상존한다.
삼성전자 3분기 실적을 둘러싼 시장의 과도한 낙관론 역시 경계할 필요가 있다. 메모리 반도체 업황, 스마트폰 사업의 체질 변화, 중국발 수요 둔화, 전방 산업(자동차, 디스플레이 등) 경기 부진까지 겹치면서 ‘초호황 재현’의 근거는 부족하다. 바이든 행정부의 대중(對中) 반도체 통제와 공급망 재편도 잠재 리스크다. 기관과 외국인 모두 공급망 안정 차원에서 IT·반도체는 편입 비중을 높여왔으나, 투자 모멘텀이 실적 서프라이즈만으로 단기 회복세를 보이는 것은 절차상 과도하다. 실질적으로 국내 증시는 특정 대장주에 편중된 체질, 제대로 된 내수 모멘텀 부재, 금리 압력 하의 투자심리 악화까지 다중의 층위에서 치명적 약점이 노출된 상황이다.
현장 증권가와 금융업계에서는 ‘호재 불감증’이 언급된다. 과거라면 삼성전자 영업이익 개선 신호에 일제히 반등했겠으나, 이제는 글로벌 금리·환율·지정학 리스크가 모든 모멘텀을 압도한다. MZ세대는 주식시장 진입 자체를 망설이고, 고령 투자자들은 현금성 자산으로 이동 중이다. 비우량주, 코스닥 테마주의 경우 극단적 변동성만 커졌으며, 기관의 저가매수(딥밸류 전략) 역시 시행착오를 겪고 있다. 2026년 한국 증시를 관통하는 키워드는 ‘불확실성 구조화’다. 더 이상 반등을 기대하기만 하는 naïve(천진)한 대응으론 의미 없는 시기다.
실물경기 결핍으로 언급되는 중소기업 구조조정, 청년층 실업률 반등, 부동산 PF(프로젝트 파이낸싱) 위기 등은 지나치게 저평가돼 있다. 증시 침체는 단순히 지수 하락으로 귀결되지 않는다. 투자와 소비심리, 신용위험 확대, 그리고 그로 인한 노동시장·내수경제 악화까지 연쇄적으로 타격을 준다. 삼성전자의 선방, 또는 일시적 ‘깜짝 실적’으로 경제 전체의 체력 악화와 무관하게 시장 전체가 반전한다는 환상은 치명적이다. 결과적으로, 지금 시장은 단일 기업의 이익 변동성보다 경기 체질, 구조적 위기관리 역량이 더 중요한 ‘시장 진실의 시간’을 맞이하고 있다.
미국 국채 금리는 이제 ‘전 세계 위험자산 가격 결정의 리더’다. 한국 증시는 삼성전자라는 슈퍼탱커 하나에, 미국 금리라는 파도를 정면으로 맞으며 겨우 방향타를 쥐고 있다. 정부와 금융당국이 외면하고 있는 ‘구조적 회복력’ 부재, 그리고 반짝 호재만 쫓는 단기 투기 심리는 시한폭탄이다. 전문가들은 정책(통화-재정) 대응 정교화, 환율 방어력 확충, 그리고 내수 역동성 복원이 급선무라고 입을 모은다. 증시에서 ‘성장’이란 단어가 사라진 때, 위기는 일상이고 생존이 전략이다.— 송예준 ([email protected])