‘블루쓰나미’에 외환시장 혼돈…원/달러 환율, 단숨에 15원 급등
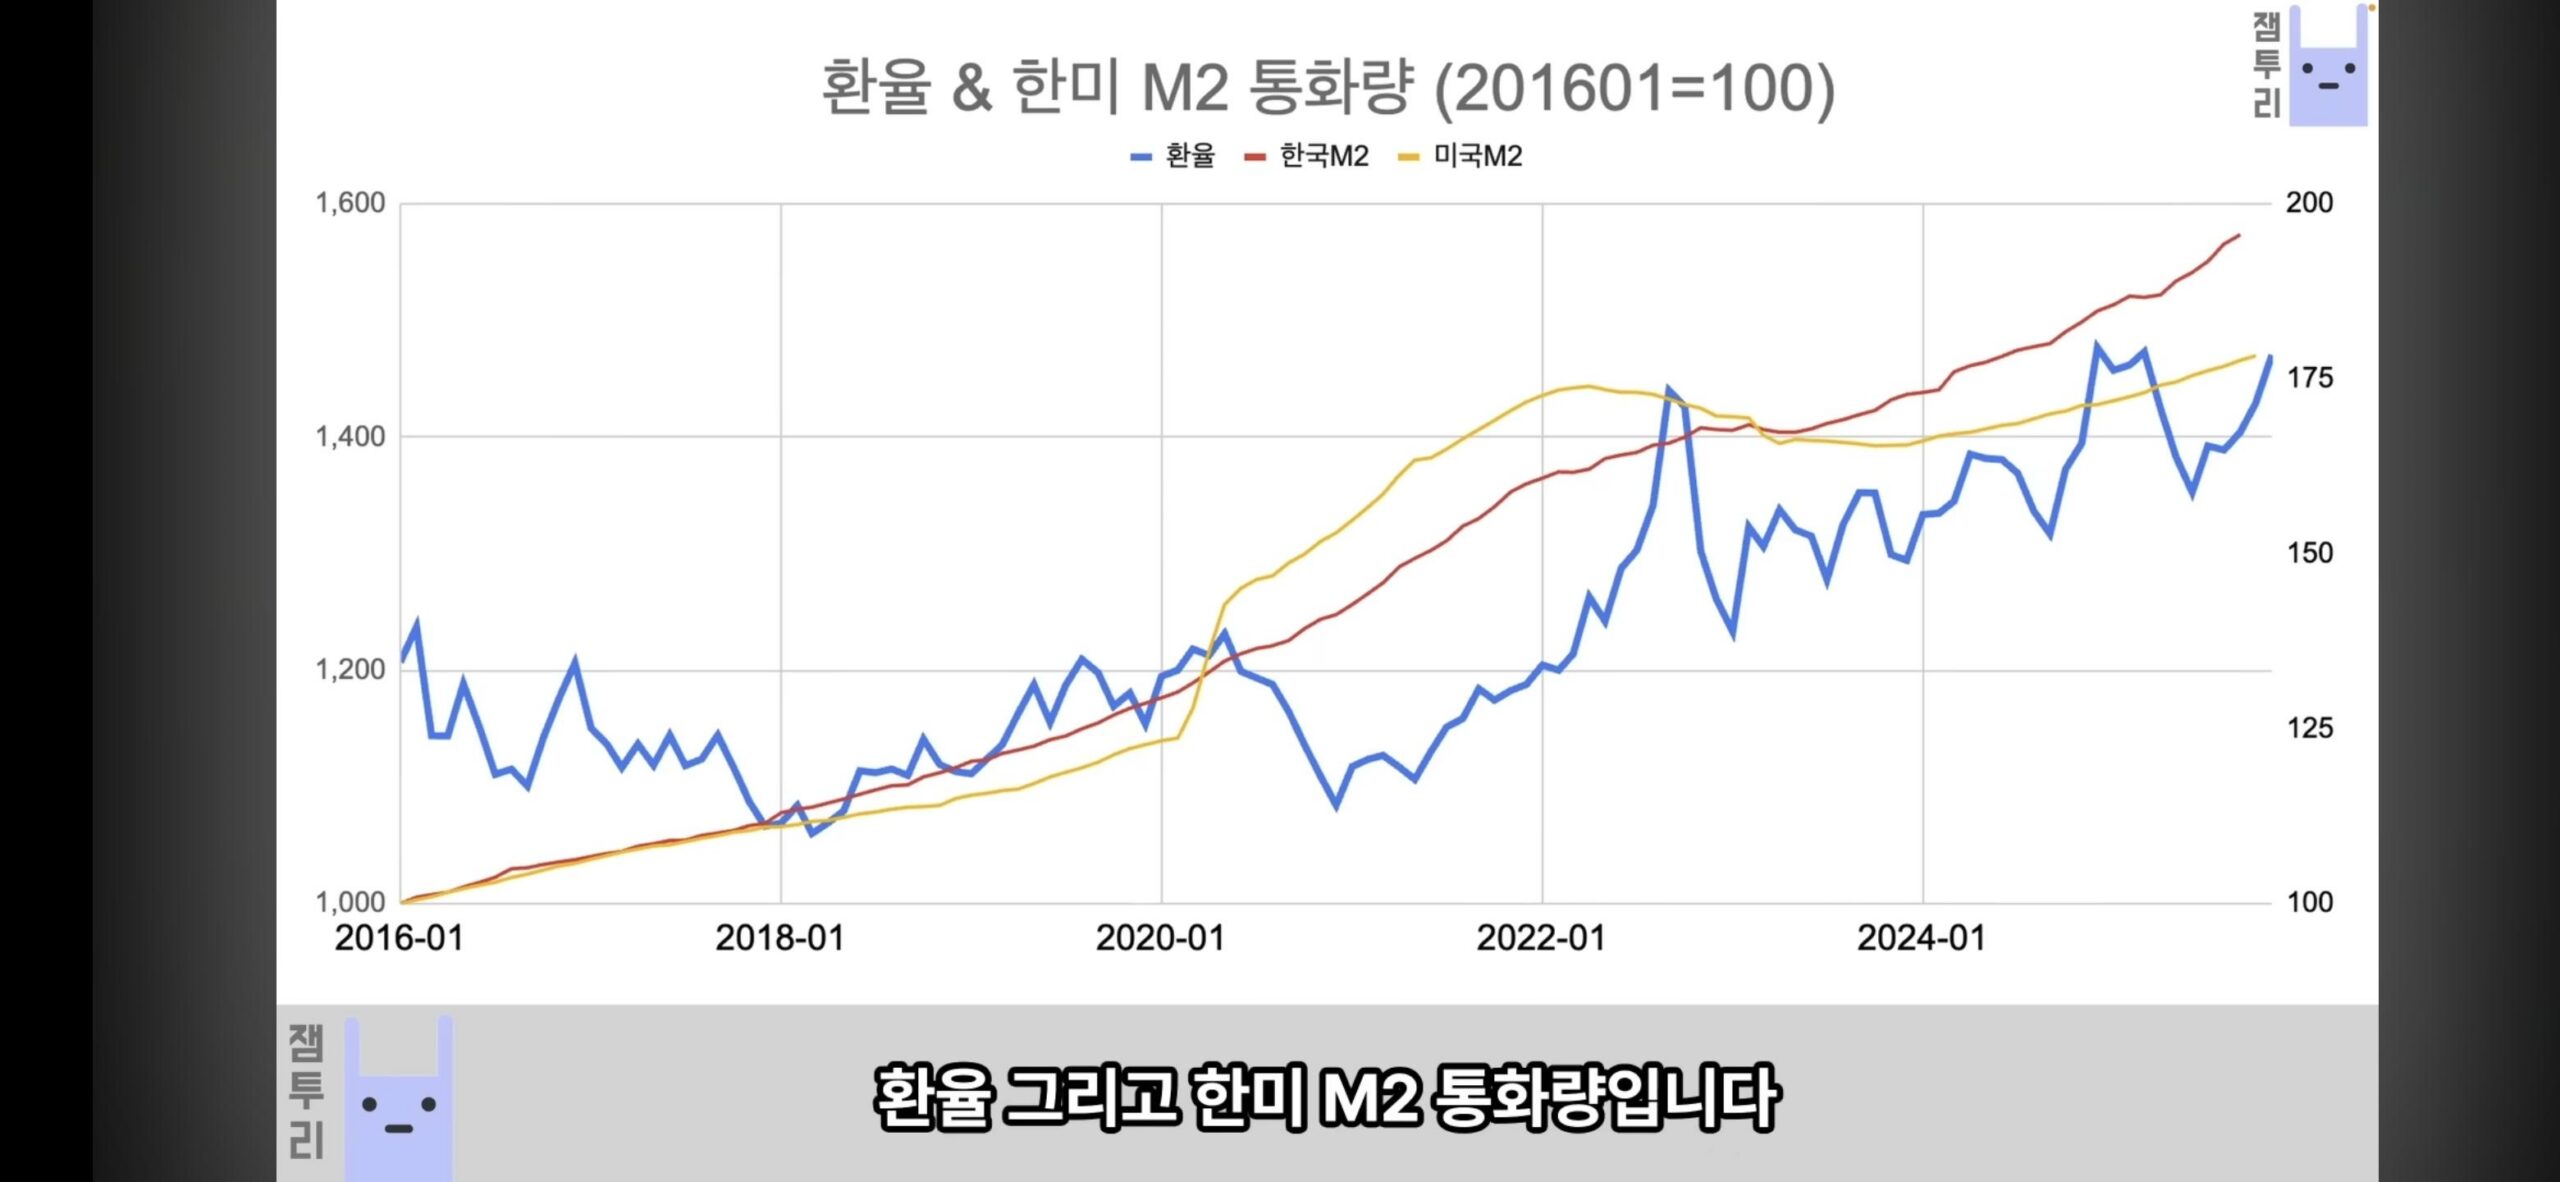
2026년 11월 6일, 글로벌 외환시장이 다시 한 번 강한 파동에 휩싸였다. 원/달러 환율이 하루 만에 15원 가량 급등했다. 최근 미국 중간선거 직후, 소위 ‘블루쓰나미(blue tsunami)’ 현상이 본격화되면서 달러화 강세가 전 세계 금융·외환시장에 충격을 가했다. 서울 외환시장에서 확인된 환율 급등 현상은 2022~2023년 팬데믹 이후 가장 큰 변동폭 중 하나다. 현장 전문가들은 이번 변동성이 미국 정치지형의 급격한 변화와 미국 연방준비제도(Fed)의 금리 운용 전망 재조정, 외환시장 내 글로벌 자금 이동까지 복합적으로 영향을 미친 결과라고 분석한다.
미국 대선과 의회 권력 구도 재편이 국제 금융에 미치는 영향은 통상적 패턴을 넘어섰다. 현지시각 2026년 11월 초, 민주당이 예상을 뛰어넘는 압승을 거둔 가운데, 바이든 집권 체제의 정책 연속성과 확장 예산 편성 신호가 확실해지면서 대규모 부양정책 기대가 살아났다. 글로벌 투자자들은 이런 정치적 모멘텀 변화를 즉각적으로 감지했으며, 이에 따라 미국 국채 수익률이 상승하고 글로벌 자금이 위험회피(Risk-off) 모드로 전환됐다. 그 결과 신흥국 통화, 특히 원화와 같은 변동성 큰 통화는 투기적 매도가 집중됐고, 한국 외환당국과 시장 참가자들은 일시적 충격에 긴장하는 상황이다.
이른바 ‘블루쓰나미’ 효과는 심리적 불안정성으로 변환되어 아시아 시장 개장부터 외환거래에 대서곡을 알렸다. 환율 15원 상승은 과거 역사적으로도 큰 폭에 속한다. 이전 G20 정상회의 직전, 미·중 분쟁 등 지정학적 리스크가 높아졌던 2019~2020년 단기폭등을 연상케 한다. 시장은 즉각적으로 환율 1,410원선을 돌파할 수 있다는 우려까지 제기한다. 여기에 미국 Fed가 인플레이션 통계를 면밀히 모니터링하며 ‘매파적(more hawkish)’ 메시지를 보낼 경우, 신흥국 외환시장 불안이 확산될 가능성을 배제할 수 없다. 시장은 달러화 단기 강세→신흥국 매도→환율·금리 불안정까지 이어지는 전형적인 글로벌 금융시장 변동성을 보여준다.
국가 간 힘의 논리 역시 전례 없이 복잡해졌다. 미 국채 금리 급등과 함께 중국, 일본 등 아시아 주요국 외환보유고와 외환시장 정책 스탠스에 대한 관심이 집중된다. 중국 인민은행은 환율 방어를 위해 위안화 절상을 시도했으나, 역외 위안화 약세는 아시아 전체 통화 시장 불안을 고조시켰다. 일본 엔화 역시 약세 압력에 시달리고 있다. 한국은행과 기재부는 이날 오전 비상대응팀을 소집했고, 구두개입에 나섰으나 시장 불안은 쉽게 진정되지 않는다. 2023~2025년 경기 불황기에 구축한 대외신인도와 외환보유고 방어벽이 얼마나 효과적으로 작동할지, 글로벌 금융시장 내 한국 외환시장 신뢰도 회복력이 주목된다.
역사를 돌아보면 1997년 외환위기와 2008년 글로벌 금융위기 등 한국 경제는 외환시장의 급격한 변동에서 수차례 위기를 경험했다. 그러나 이번 현상은 단순 국내 변수가 아니라, 미국 정치 경제가 만들어내는 시스템 리스크에 연동돼 있다는 점에서 대응이 한층 까다롭다. 미국발 정책 변화와 글로벌 투기세력 자금 이동은 속도와 규모 모두 상상을 뛰어넘는다. 주요국 중앙은행의 군비경쟁 같은 금리 인상 레이스, 다자협조의 한계 등 지정학·지정금융의 복합적 충격이 동시에 작동 중이다. 전문가들은 ‘변동성 확대 국면의 구조적 장기화’ 가능성을 언급하기 시작했다. 최근 국제통화기금(IMF), 세계은행(WB) 등도 신흥국 디폴트 리스크와 부채 부담 경고음을 내고 있다.
금번 외환시장 변동은 각국의 환율방어 정책, 시장개입 수위, 글로벌 투자자 심리의 삼각 구도의 힘의 작용으로 요약된다. 미국 정치 변화가 신흥국 통화 방어에 연쇄 충격파를 보내고, 한국의 외환보유고와 외환시장 개입 역량이 글로벌 시장에서는 ‘선제적 대응·신뢰’라는 논리로 평가받는 구조다. 국내 수입의존 기업, 중소 수출업체, 신용 리스크가 큰 금융기관 등은 당분간 불안정한 외환시장에 큰 부담을 안게 됐다. 환차손·환차익에 민감할 수밖에 없는 구조적 한계가 노출된 셈이다.
향후 환율의 방향성은 미국 추가 정책 변동, 아시아 중앙은행의 금리 스탠스, 외국인 투자자 매수/매도 동행, 정치적 불확실성 해소 여부, 한국 경제의 펀더멘털 신뢰 회복 속도 등이 복합적으로 작용할 전망이다. 국가 간 힘의 판도, 헤지펀드와 글로벌 금융자본의 거대 흐름, 미·중 경쟁 구도, 지정학 리스크는 여전히 한국 외환시장의 최대 변수다. 정책 대응 역시 국제 공조와 내실 있는 외환시장 관리가 필수다.
지금의 환율 급등은 단순한 시장 변동이 아닌, 글로벌 힘의 논리와 국가 간 시스템 리스크가 동시에 작동하는 국제경제 질서의 단면임을 시사한다. 각국 경제주체와 정책당국은 냉정하고 장기적인 안목으로 국제질서 변화를 따라가야 한다. 핵심은 외환시장 신뢰와 시장 친화적 정책, 대외 신인도 유지이기 때문이다. 글로벌 외환시장 내 한국의 입지와 금융 리더십, 그리고 역사적 경험에서 도출된 신중한 정책 대응이 그 어느 때보다 중요한 시점이다.
— 오지훈 ([email protected])